ইউপিআইয়ে দু’হাজারের বেশি কেনাকাটায় ব্যবসায়ীদের মাশুল ০.৪%, ছাড় ব্যক্তিগত লেনদেনে

যা জানা জরুরি
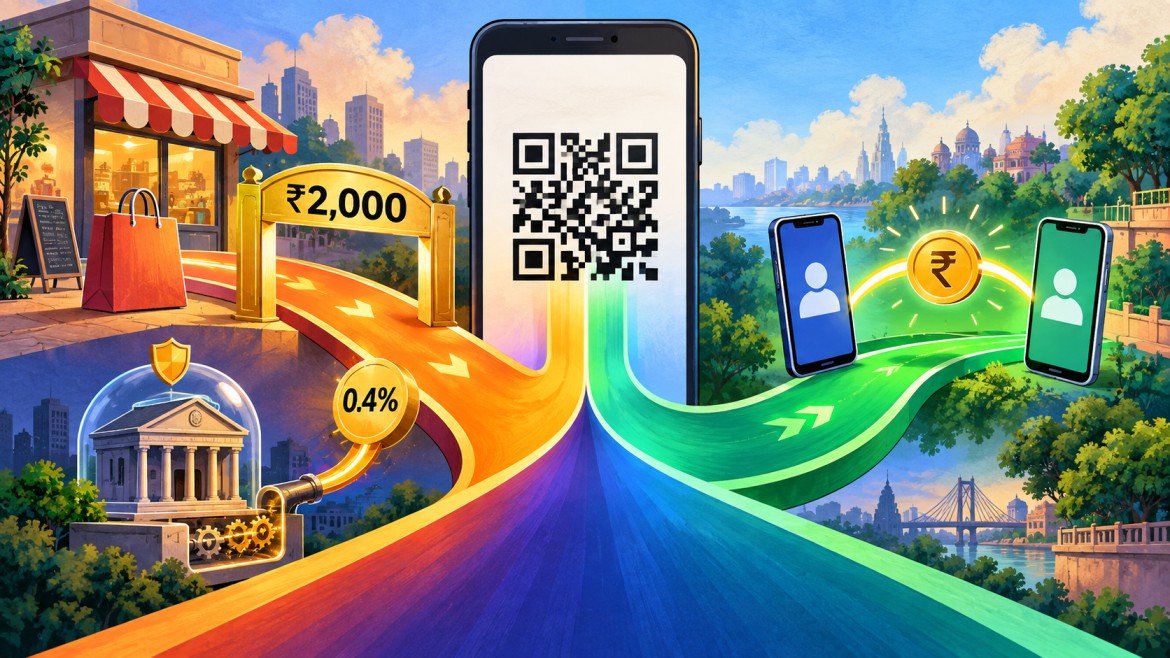
- ইউপিআইয়ে দু’হাজার টাকার বেশি কেনাকাটায় ব্যবসায়ীদের মাশুল দেওয়ার ব্যবস্থা চালু হচ্ছে।
- আগামী ১৫ অক্টোবর থেকে এই ধরনের লেনদেনে ০.৪ শতাংশ হারে মাশুল দিতে হবে।
- মঙ্গলবার, ১৫ সেপ্টেম্বর নতুন নিয়ম জানিয়েছে ন্যাশনাল পেমেন্টস কর্পোরেশন অব ইন্ডিয়া বা এনপিসিআই।
বিস্তারিত প্রতিবেদন
ইউপিআইয়ে দু’হাজার টাকার বেশি কেনাকাটায় ব্যবসায়ীদের মাশুল দেওয়ার ব্যবস্থা চালু হচ্ছে। আগামী ১৫ অক্টোবর থেকে এই ধরনের লেনদেনে ০.৪ শতাংশ হারে মাশুল দিতে হবে। মঙ্গলবার, ১৫ সেপ্টেম্বর নতুন নিয়ম জানিয়েছে ন্যাশনাল পেমেন্টস কর্পোরেশন অব ইন্ডিয়া বা এনপিসিআই। তবে সাধারণ গ্রাহকের ইউপিআই ব্যবহারে সরাসরি কোনও মাশুল বসছে না। ব্যক্তি থেকে ব্যক্তির কাছে টাকা পাঠানোও আগের মতো নিখরচায় থাকবে।
ব্যবসায়ীদের প্রদেয় এই মাশুলের নাম ‘মার্চেন্ট ডিসকাউন্ট রেট’ বা এমডিআর। পণ্য কিংবা পরিষেবার মূল্য মেটাতে ক্রেতা ইউপিআই ব্যবহার করলে টাকা গ্রহণকারী ব্যবসায়ীর ওপর এটি প্রযোজ্য হবে। অর্থাৎ, কোনও দোকানে দশ হাজার টাকার জিনিস কিনে ইউপিআইয়ে দাম মেটালে দোকানদারের মাশুল হবে ৪০ টাকা। ক্রেতার বিল দশ হাজার টাকাই থাকবে। কেন্দ্রীয় অর্থ মন্ত্রক ব্যাঙ্কগুলিকে বলেছে, ব্যবসায়ীরা যাতে এই খরচ ক্রেতার ঘাড়ে চাপিয়ে না দেন, তা নিশ্চিত করতে।
মাশুলের সর্বোচ্চ সীমা রাখা হয়েছে লেনদেনপিছু ৩০০ টাকা। ফলে ৭৫ হাজার টাকা কিংবা তার বেশি অঙ্কের কেনাকাটায় সাধারণ হারের আওতাভুক্ত ব্যবসায়ীর মাশুল ওই সীমা ছাড়াবে না। দু’হাজার টাকা পর্যন্ত লেনদেন মাশুলমুক্ত থাকবে। এখানে খেয়াল রাখা প্রয়োজন, সীমা পেরোলে লেনদেনের পুরো অঙ্কের ওপর মাশুল হিসাব হবে। যেমন, পাঁচ হাজার টাকার কেনাকাটায় মাশুল হবে ২০ টাকা। শুধু দু’হাজারের অতিরিক্ত তিন হাজার টাকার ওপর হিসাব হবে না।
কয়েকটি ক্ষেত্রে অবশ্য শতাংশের বদলে নির্দিষ্ট পাঁচ টাকা মাশুল ধার্য হয়েছে। রেলের টিকিট, বিমার কিস্তি, ক্রেডিট কার্ডের বকেয়া, টেলিফোন পরিষেবা, জ্বালানি, কৃষি উপকরণ এবং কর মেটানোর মতো নির্দিষ্ট শ্রেণির দু’হাজার টাকার বেশি লেনদেন এই ব্যবস্থার আওতায় পড়বে। অর্থ মন্ত্রকের ব্যাখ্যা, প্রয়োজনীয় পরিষেবা এবং কম লাভের ব্যবসায় লেনদেনের অঙ্কের সঙ্গে তাল মিলিয়ে মাশুল বাড়তে থাকলে চাপ তৈরি হতে পারে। নির্দিষ্ট মাশুল সেই চাপ সীমিত রাখবে।
ছোট দোকানদার ও পথের বিক্রেতাদের জন্য আলাদা ছাড় রয়েছে। বিশেষ ক্ষুদ্র ব্যবসায়ী শ্রেণিতে নথিভুক্ত যাঁরা ইউপিআই কিউআর ব্যবস্থায় মাসে এক লক্ষ টাকা পর্যন্ত সরাসরি নিজের ব্যাঙ্ক হিসাবে পান, তাঁদের এমডিআর দিতে হবে না। এই শ্রেণির দোকানে কোনও একটি লেনদেন দু’হাজার টাকা ছাড়ালেও ছাড় বজায় থাকবে। তবে টানা তিন মাস মাসিক ইউপিআই জমা এক লক্ষ টাকা ছাড়ালে সংশ্লিষ্ট ব্যবসায়ী সাধারণ ব্যবসায়িক শ্রেণিতে চলে যাবেন।
ছোট ব্যবসায়ীদের এই সুবিধা পেতে পণ্য ও পরিষেবা করের নিবন্ধন বাধ্যতামূলক নয়। চালু কিউআর কোডও বদলাতে হবে না। ফলে নতুন নিয়ম মানার জন্য পাড়ার দোকানে নতুন করে টাকা গ্রহণের ব্যবস্থা বসানোর প্রয়োজন নেই। তবে কে কোন শ্রেণিতে রয়েছেন, তা নির্ধারিত হবে ব্যাঙ্কের নথি এবং সংশ্লিষ্ট হিসাবে ইউপিআইয়ের মাধ্যমে আসা টাকার পরিমাণ অনুযায়ী।
সাধারণ মানুষের ব্যক্তিগত টাকা পাঠানোর ক্ষেত্রে অঙ্ক যতই হোক, অনুমোদিত সীমার মধ্যে ইউপিআই লেনদেন নিখরচাতেই থাকবে। পরিবারের কাউকে টাকা পাঠানো, বন্ধুর সঙ্গে খরচ ভাগ করে নেওয়া কিংবা নিজের এক হিসাব থেকে অন্য হিসাবে টাকা সরানোর জন্য এই মাশুল প্রযোজ্য নয়। মাসে নির্দিষ্ট সংখ্যক বার ব্যবহারের পরে মাশুল বসবে, এমন ব্যবস্থাও নেই। নিরাপত্তার জন্য ব্যাঙ্কের দৈনিক লেনদেনসীমা অবশ্য বহাল থাকবে।
বিনিয়োগের কিছু ক্ষেত্রেও তুলনায় কম হার রাখা হয়েছে। মিউচুয়াল ফান্ড, শেয়ার এবং শেয়ার কেনাবেচার মধ্যস্থতাকারীদের সংশ্লিষ্ট লেনদেনে মাশুল হবে ০.০২ শতাংশ, সর্বোচ্চ ৩০০ টাকা। অন্যদিকে, আগে থেকে দেওয়া নির্দেশ অনুযায়ী নিয়মিত স্বয়ংক্রিয়ভাবে টাকা কাটার ব্যবস্থায় এই এমডিআর প্রযোজ্য হবে না। মাসিক পরিষেবার বিল, বিনোদন পরিষেবার চাঁদা কিংবা নিয়মিত বিনিয়োগের এমন লেনদেন ছাড় পাবে।
সরকারি হিসাব অনুযায়ী, ব্যবসায়ীদের কাছে ইউপিআইয়ে করা মোট লেনদেনের প্রায় ৯৬ শতাংশই দু’হাজার টাকার সীমার মধ্যে। ফলে সংখ্যার বিচারে প্রায় চার শতাংশ লেনদেন নতুন মাশুলের আওতায় আসবে। কিন্তু টাকার অঙ্কে বড় লেনদেনগুলির গুরুত্ব অনেক বেশি। ইন্ডিয়ান এক্সপ্রেসের প্রতিবেদন অনুযায়ী, ব্যবসায়ীদের মোট ইউপিআই প্রাপ্তির প্রায় দুই তৃতীয়াংশ অর্থ আসে দু’হাজার টাকার বেশি অঙ্কের লেনদেন থেকে।
এই পরিবর্তনের পিছনে রয়েছে বিপুল লেনদেনব্যবস্থা চালানোর খরচ জোগানোর প্রশ্ন। এনপিসিআইয়ের বক্তব্য, সংগৃহীত অর্থ ব্যাঙ্ক, লেনদেনের অ্যাপ এবং সংশ্লিষ্ট পরিষেবা প্রদানকারীদের মধ্যে ভাগ হবে। তা দিয়ে প্রযুক্তিগত পরিকাঠামো, জালিয়াতি প্রতিরোধ, তথ্যের নিরাপত্তা এবং গ্রাহক পরিষেবায় বিনিয়োগ বাড়ানো যাবে। শিল্পমহলের হিসাবে, ইউপিআই ব্যবস্থা চালু রাখতে বছরে প্রায় ২০ হাজার কোটি টাকা খরচ হয়।
ইউপিআই অ্যাপগুলিও এই লেনদেনের জন্য আলাদা ব্যবহারমূল্য বা আড়ালে কোনও খরচ আদায় করতে পারবে না। ফলে কোনও অ্যাপে টাকা পাঠানোর সময়ে বাড়তি মাশুল দেখালেই সেটিকে নতুন নিয়মের ফল বলে ধরে নেওয়া ঠিক হবে না। সরকার জানিয়েছে, গ্রাহকের নিখরচায় ব্যবহারের সুবিধা বজায় রেখেই ব্যবসায়িক লেনদেন থেকে আয় বাড়ানো লক্ষ্য।
সংগৃহীত মোট মাশুলের পাঁচ শতাংশ নিয়ে ছোট ব্যবসায়ীদের জন্য একটি বিশেষ তহবিল তৈরির পরিকল্পনাও রয়েছে। কম সুবিধাপ্রাপ্ত এলাকায় ইউপিআই গ্রহণ বাড়ানো এবং ছোট বিক্রেতাদের এই ব্যবস্থায় যুক্ত করাই তার উদ্দেশ্য। পাশাপাশি, নতুন মাশুল ছয় মাস থেকে এক বছর অন্তর পর্যালোচনা করা হবে। অর্থাৎ, ঘোষিত হারকে স্থায়ী ধরে নেওয়ার সুযোগ নেই; ভবিষ্যতে পর্যালোচনার ভিত্তিতে সিদ্ধান্ত নেওয়া হবে।
পশ্চিমবঙ্গের ক্রেতা ও ব্যবসায়ীদের কাছে ব্যবহারিক প্রশ্ন তাই দুটি: দোকানটি ছাড়প্রাপ্ত শ্রেণিতে পড়ে কি না এবং লেনদেনটি কোন মাশুলের আওতায়। পুজোর কেনাকাটা কিংবা বড় অঙ্কের বিল মেটানোর সময় বিষয়টি বিশেষ প্রাসঙ্গিক হবে। ঘোষণায় গ্রাহকের জন্য মাশুল নেই। বাস্তবে সেই নিশ্চয়তা কতটা বজায় থাকছে, তা বোঝা যাবে দোকানের বিলেই। ব্যাঙ্কের নজরদারি এবং ব্যবসায়ীদের কাছে নিয়মের স্পষ্ট ব্যাখ্যা তাই কার্যকর হওয়ার পর গুরুত্বপূর্ণ হয়ে উঠবে।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →সম্পর্কিত প্রতিবেদন
 খবর
বিচারবিভাগীয় সদস্য ছাড়াই সম্পত্তি আটক বহাল? প্রশ্ন সুপ্রিম কোর্টের
সেপ্টেম্বর 16, 2026 খবর
ভারতের পণ্যে ১০০ শতাংশ শুল্কের প্রস্তাব, মার্কিন হাউসে এগোল রাশিয়া নিষেধাজ্ঞা বিল
সেপ্টেম্বর 16, 2026 খবর
ছিয়ানব্বইয়ের দরজায় টাকা: তেল, মূল্যবৃদ্ধি ও বাণিজ্যের ত্রিমুখী চাপ
সেপ্টেম্বর 16, 2026 খবর