দু’হাজার টাকা পর্যন্ত ইউপিআইয়ে মাশুল নয়, ছাড় রুপে ডেবিট কার্ডেও

যা জানা জরুরি
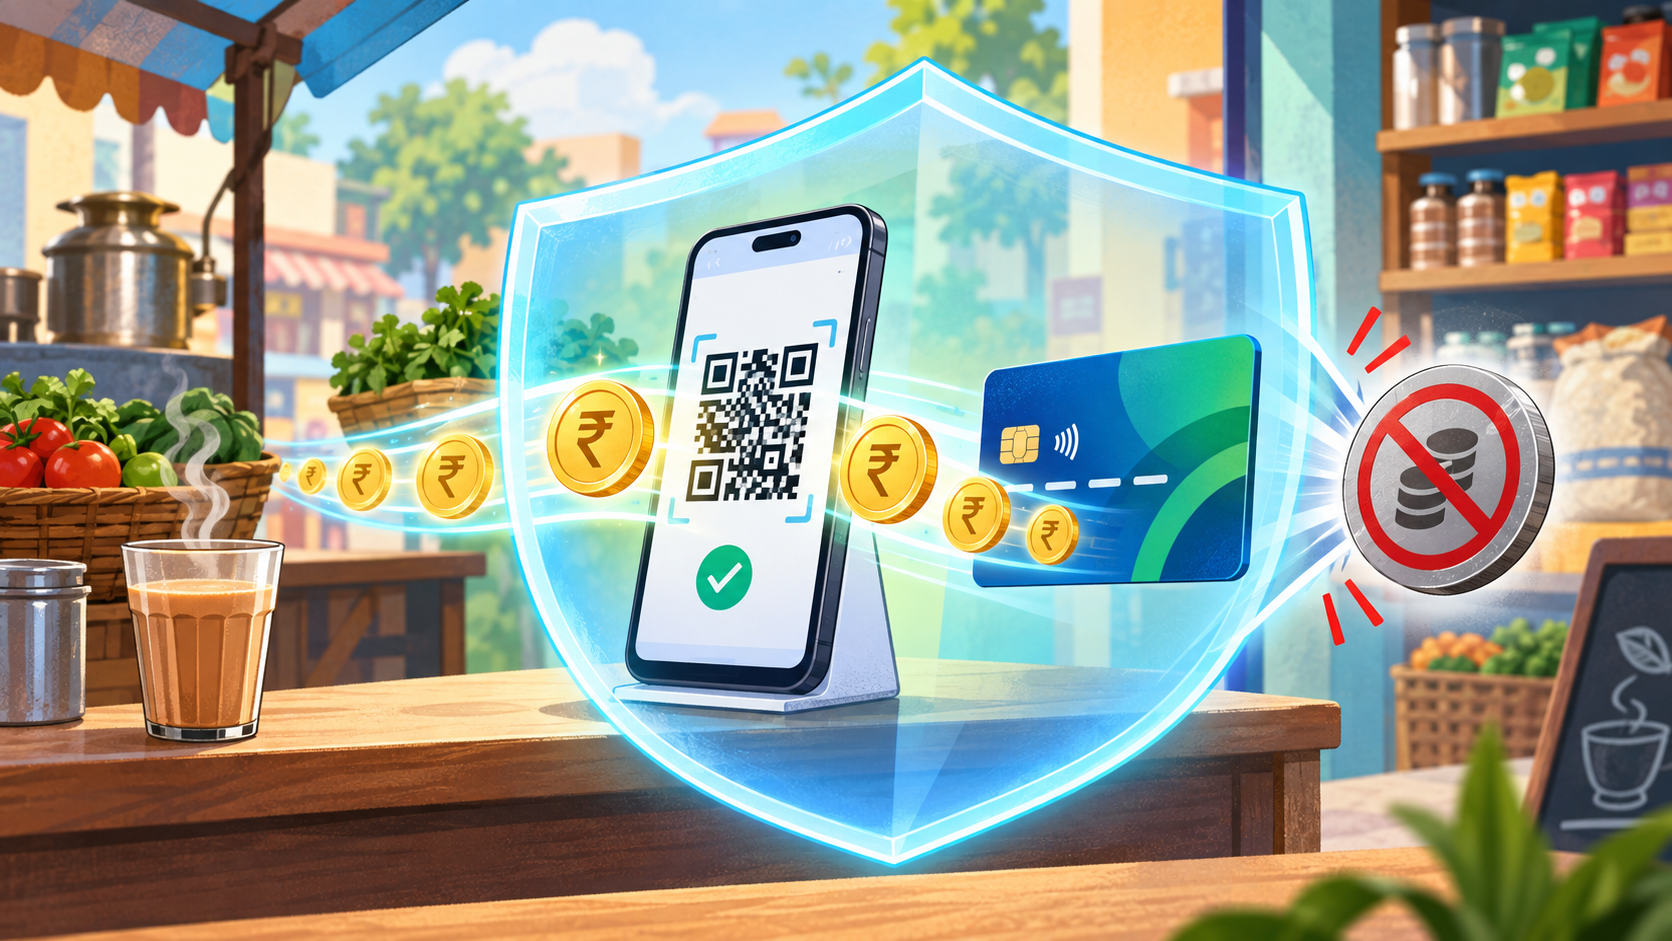
- ইউপিআইয়ের মাধ্যমে দু’হাজার টাকা পর্যন্ত লেনদেনে কোনও মাশুল নিতে পারবে না ব্যাঙ্ক বা অর্থপ্রদান পরিষেবা পরিচালনাকারী সংস্থা।
- একই সুরক্ষা থাকবে রুপে ডেবিট কার্ডে অর্থ মেটানোর ক্ষেত্রেও।
- সোমবার, ১৪ সেপ্টেম্বর কেন্দ্রীয় অর্থ মন্ত্রকের বিজ্ঞপ্তিতে এই সিদ্ধান্ত জানানো হয়েছে।
বিস্তারিত প্রতিবেদন
ইউপিআইয়ের মাধ্যমে দু’হাজার টাকা পর্যন্ত লেনদেনে কোনও মাশুল নিতে পারবে না ব্যাঙ্ক বা অর্থপ্রদান পরিষেবা পরিচালনাকারী সংস্থা। একই সুরক্ষা থাকবে রুপে ডেবিট কার্ডে অর্থ মেটানোর ক্ষেত্রেও। সোমবার, ১৪ সেপ্টেম্বর কেন্দ্রীয় অর্থ মন্ত্রকের বিজ্ঞপ্তিতে এই সিদ্ধান্ত জানানো হয়েছে। যিনি টাকা দিচ্ছেন এবং যিনি গ্রহণ করছেন, উভয়ের কাছ থেকেই প্রত্যক্ষ বা পরোক্ষভাবে মাশুল আদায় নিষিদ্ধ করা হয়েছে।
বিজ্ঞপ্তির ভাষায় একটি উল্লেখযোগ্য পার্থক্য রয়েছে। দু’হাজার টাকার সীমাটি ইউপিআই লেনদেনের জন্য নির্দিষ্ট করা হয়েছে; রুপে ডেবিট কার্ডের ক্ষেত্রে আলাদা করে ওই ঊর্ধ্বসীমা লেখা নেই। ফলে দু’টি ব্যবস্থাতেই কেবল দু’হাজার টাকা পর্যন্ত ছাড় মিলবে, এমন ব্যাখ্যা সঠিক নয়। আবার এই নির্দেশ থেকে সমস্ত ধরনের কার্ড, ব্যাঙ্কের সব পরিষেবা কিংবা কার্ডের বার্ষিক খরচ মাশুলমুক্ত হয়ে গেল বলেও ধরে নেওয়া যাবে না।
এই সিদ্ধান্তের তাৎপর্য বোঝাচ্ছে দৈনন্দিন কেনাকাটার পরিসংখ্যান। ২০২৫–২৬ অর্থবর্ষে ব্যক্তি থেকে ব্যবসায়ীর কাছে হওয়া ইউপিআই লেনদেনের মাত্র চার শতাংশ ছিল দু’হাজার টাকার বেশি। অর্থাৎ, সংখ্যার হিসাবে প্রায় ৯৬ শতাংশ ব্যবসায়িক লেনদেনই ঘোষিত মাশুলমুক্ত সীমার মধ্যে পড়ছে। চা, সব্জি, মুদিখানার জিনিস কিংবা ছোটখাটো পরিষেবার দাম মেটানোর মতো অসংখ্য লেনদেনের জন্য এই সুরক্ষা প্রাসঙ্গিক।
তবে সংখ্যায় অল্প হলেও বড় অঙ্কের লেনদেনের আর্থিক গুরুত্ব অনেক। ইন্ডিয়ান এক্সপ্রেসের প্রতিবেদন অনুযায়ী, ওই চার শতাংশ লেনদেন সংশ্লিষ্ট অর্থপ্রদানের মোট মূল্যের প্রায় দুই-তৃতীয়াংশের প্রতিনিধিত্ব করে। ফলে বিপুল সংখ্যক ছোট লেনদেন মাশুলমুক্ত রেখেও বড় ব্যবসায়িক অর্থপ্রদানের একটি অংশ থেকে পরিষেবা পরিচালনার আয় সংগ্রহের সুযোগ থাকতে পারে। এখানেই সরকারের নীতিগত পরিবর্তনের মূল অর্থনৈতিক যুক্তি।
এর পটভূমিতে রয়েছে গত মাসে সংসদে পাশ হওয়া কর এবং অন্যান্য আইন সংশোধনী। তার মাধ্যমে ২০০৭ সালের অর্থপ্রদান ও নিষ্পত্তি ব্যবস্থা আইনের ১০এ ধারায় পরিবর্তন করা হয়। আগে আয়কর আইনে নির্ধারিত বৈদ্যুতিন অর্থপ্রদানের ব্যবস্থার সঙ্গে মাশুলের নিষেধাজ্ঞা যুক্ত ছিল। সংশোধনের পরে কোন কোন মাধ্যমে অর্থপ্রদান মাশুলমুক্ত থাকবে, তা বিজ্ঞপ্তি দিয়ে নির্দিষ্ট করার ক্ষমতা কেন্দ্রের হাতে এসেছে।
সোমবারের বিজ্ঞপ্তি সেই ক্ষমতারই প্রয়োগ। তবে দু’হাজার টাকার বেশি ইউপিআই লেনদেনকে এই নির্দিষ্ট সুরক্ষার বাইরে রাখা মানেই সেই মুহূর্ত থেকে প্রতিটি বড় লেনদেনে মাশুল চালু হয়ে যাওয়া নয়। বিজ্ঞপ্তিতে কোনও নির্দিষ্ট মাশুলের হার ঘোষণা করা হয়নি। কোন ব্যবসায়ীর ক্ষেত্রে, কী ধরনের লেনদেনে, কত হারে তা প্রযোজ্য হবে, সেই ব্যবস্থার জন্য পরবর্তী সিদ্ধান্ত প্রয়োজন।
আলোচনার কেন্দ্রে রয়েছে ব্যবসায়ীর কাছ থেকে নেওয়া লেনদেন প্রক্রিয়াকরণ মাশুল, সংক্ষেপে এমডিআর। সাধারণভাবে ব্যাঙ্ক ও সংশ্লিষ্ট সংস্থা এই অর্থ নেয় লেনদেন সম্পন্ন করা, হিসাব নিষ্পত্তি এবং প্রয়োজনীয় পরিকাঠামো চালানোর খরচ মেটাতে। এর দায় ব্যবসায়ীর, ক্রেতার ব্যাঙ্ক হিসাব থেকে স্বয়ংক্রিয়ভাবে অতিরিক্ত টাকা কেটে নেওয়া এর সংজ্ঞা নয়। এই দুই বিষয় এক করে দেখলেই বিভ্রান্তি তৈরি হয়।
অর্থমন্ত্রী নির্মলা সীতারামন আগেই জানিয়েছেন, সাধারণ গ্রাহকের জন্য ইউপিআই ব্যবহার বিনামূল্যেই থাকবে। তাঁর বক্তব্য অনুযায়ী, সংশোধনীতে গ্রাহকের উপরে কোনও নতুন কর বা লেনদেন মাশুলের প্রস্তাব নেই। বড় ব্যবসায়িক লেনদেনের খরচ ভাগ করে নেওয়ার আলোচনা এবং ব্যক্তিগতভাবে টাকা পাঠানোর অভিজ্ঞতা তাই আলাদা বিষয়। সম্ভাব্য মাশুলের কাঠামো নিয়ে সিদ্ধান্ত নেওয়ার কথা এনপিসিআইয়ের নেতৃত্বাধীন সংশ্লিষ্ট পরিচালন কমিটির।
ইউপিআইয়ের বিস্তার এই বিতর্ককে আরও তাৎপর্যপূর্ণ করেছে। সরকারি তথ্য উদ্ধৃত করে ইকনমিক টাইমস জানিয়েছে, ২০২৫–২৬ অর্থবর্ষে লেনদেনের সংখ্যা ছিল ২৪,১৬২ কোটির বেশি; মোট মূল্য প্রায় ৩১৪ লক্ষ কোটি টাকা। ইউপিআইয়ের সঙ্গে যুক্ত ব্যাঙ্কের সংখ্যা ২০১৬–১৭ সালের ৪৪ থেকে ২০২৬ সালের জুলাইয়ে বেড়ে হয়েছে ৭৪১। অর্থাৎ, এই ব্যবস্থা এখন দৈনন্দিন অর্থনীতির বিশাল অংশ বহন করছে।
এই বিপুল ব্যবহার চালু রাখতে প্রযুক্তি, নিরাপত্তা এবং নিরবচ্ছিন্ন পরিষেবায় বিনিয়োগ প্রয়োজন। অর্থপ্রদান সংস্থাগুলির বক্তব্য, লেনদেন বাড়ার সঙ্গে সেই দায়িত্বও বাড়ছে। বড় অঙ্কের ব্যবসায়িক অর্থপ্রদান থেকে আয় হলে ব্যাঙ্ক ও পরিষেবা সংস্থাগুলির জন্য সরাসরি রাজস্বের পথ তৈরি হবে। কিন্তু তার হার, বণ্টন এবং আওতা কী হবে, তা স্পষ্ট না হওয়া পর্যন্ত সম্ভাব্য আর্থিক প্রভাবের নির্ভরযোগ্য হিসাব করা কঠিন।
ছোট ব্যবসায়ীদের কম অঙ্কের লেনদেন উৎসাহিত করতে সরকার ইতিমধ্যেই ভর্তুকি দেয়। সংশ্লিষ্ট প্রকল্পে দু’হাজার টাকা পর্যন্ত যোগ্য লেনদেনে উৎসাহভাতা লেনদেনমূল্যের সর্বোচ্চ ০.১৫ শতাংশ। বড় ব্যবসায়ীরা এই সুবিধার আওতায় নেই। ২০২৬–২৭ অর্থবর্ষের বাজেটে প্রকল্পটির জন্য দু’হাজার কোটি টাকা ধরা হয়েছে। আগের অর্থবর্ষে ভর্তুকি দেওয়া হয়েছিল প্রায় ২,১৯৬ কোটি টাকা। ফলে পরিষেবা চালানোর খরচের একটি অংশ এখন সরকারি কোষাগার বহন করছে।
সাধারণ ক্রেতা ও দোকানদারের কাছে আপাতত সবচেয়ে জরুরি হল ঘোষিত ছাড় এবং সম্ভাব্য ভবিষ্যৎ মাশুলের পার্থক্য বোঝা। ধরা যাক, কেউ দোকানে ইউপিআইয়ে দেড় হাজার টাকা দিলেন। বিজ্ঞপ্তির নির্ধারিত সুরক্ষা সেই অর্থপ্রদানের দুই পক্ষের জন্যই রয়েছে। কিন্তু তিন হাজার টাকা দিলেই কত টাকা অতিরিক্ত কাটা হবে, এই বিজ্ঞপ্তি থেকে তার উত্তর পাওয়া যায় না; এখানে তেমন কোনও হার নির্ধারিত হয়নি। এটি লেনদেনপ্রতি সীমা; এক দিনে বা মাসে মোট কত টাকা ইউপিআইয়ে খরচ করা হল, সেই অঙ্কের সঙ্গে ঘোষিত দু’হাজার টাকার ছাড়কে গুলিয়ে ফেলা উচিত নয়।
পরবর্তী সিদ্ধান্তের দিকে তাই নজর থাকবে ব্যবসায়ী, ব্যাঙ্ক ও সাধারণ ব্যবহারকারীদের। পরিষেবা ব্যবস্থার খরচ মেটানোর ব্যবস্থা করতে গিয়ে ছোট ব্যবসার দৈনন্দিন লেনদেনে বাড়তি বাধা তৈরি হচ্ছে কি না, সেটিও বিচার্য হবে। আপাতত কেন্দ্রের ঘোষণায় ছোট ইউপিআই লেনদেন এবং রুপে ডেবিট কার্ডে অর্থপ্রদানের সুরক্ষা স্পষ্ট হয়েছে। বড় ব্যবসায়িক লেনদেনের সম্ভাব্য মাশুল নিয়ে চূড়ান্ত নিয়ম প্রকাশের অপেক্ষা রয়ে গেল।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →সম্পর্কিত প্রতিবেদন
 খবর
চুরি যাওয়া ফোনের নীল বিন্দু: কয়েক মিনিটে উদ্ধার ভারতীয় ইউটিউবারের মোবাইল
সেপ্টেম্বর 15, 2026 খবর
কেজি সাতাশ হাজার: নাসিকে মোদকের গায়ে সোনার পাত
সেপ্টেম্বর 15, 2026 খবর
ঘণ্টায় ১৩০ কিলোমিটার, পরীক্ষায় ভারতের প্রথম বন্দে ভারত মালগাড়ি
সেপ্টেম্বর 14, 2026 খবর