ইউপিআইয়ে নতুন মাশুল দেবেন ব্যবসায়ী, সবচেয়ে বেশি লাভ কার?

যা জানা জরুরি
- দীর্ঘ জল্পনা ও বিতর্কের পরে ইউপিআইয়ের কিছু লেনদেনে মাশুল বসানোর বিজ্ঞপ্তি প্রকাশ করেছে ন্যাশনাল পেমেন্টস কর্পোরেশন অব ইন্ডিয়া বা এনপিসিআই।
- নতুন ব্যবস্থা কার্যকর হবে ২০২৬ সালের ১৫ অক্টোবর থেকে।
- বিরোধীদের অভিযোগ, এর ফলে সাধারণ ক্রেতার খরচ বাড়বে।
বিস্তারিত প্রতিবেদন
দীর্ঘ জল্পনা ও বিতর্কের পরে ইউপিআইয়ের কিছু লেনদেনে মাশুল বসানোর বিজ্ঞপ্তি প্রকাশ করেছে ন্যাশনাল পেমেন্টস কর্পোরেশন অব ইন্ডিয়া বা এনপিসিআই। নতুন ব্যবস্থা কার্যকর হবে ২০২৬ সালের ১৫ অক্টোবর থেকে। বিরোধীদের অভিযোগ, এর ফলে সাধারণ ক্রেতার খরচ বাড়বে। সরকারের দাবি, ক্রেতাদের বাড়তি টাকা দিতে হবে না; ব্যবসায়ীদের উপরেও চাপ পড়বে সামান্যই।
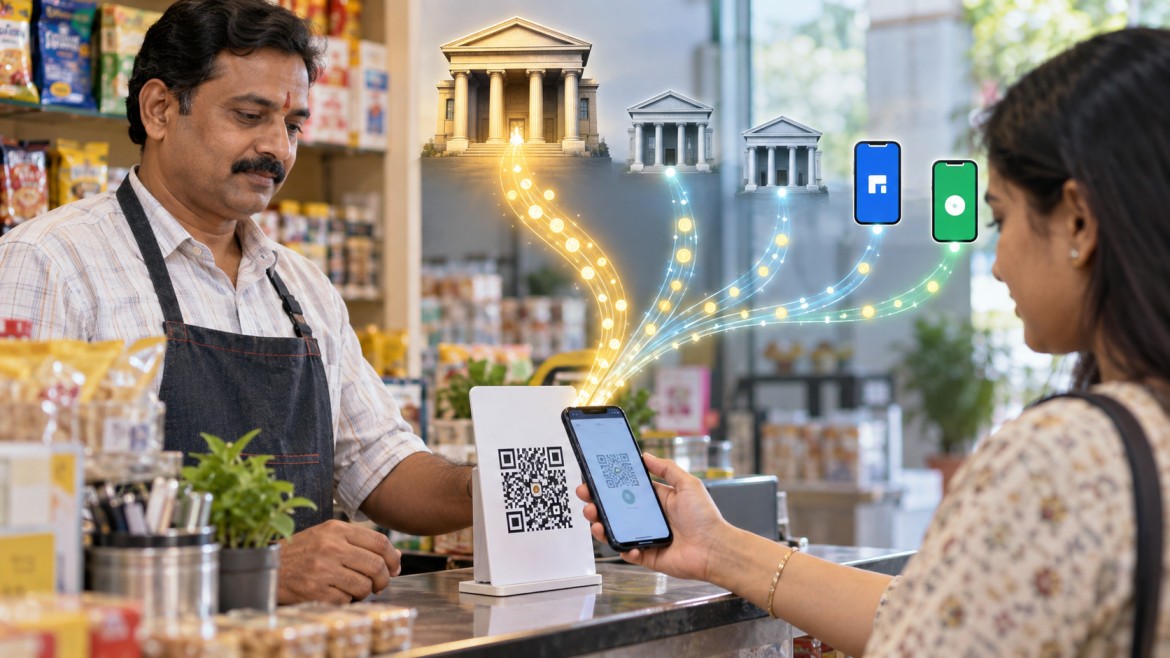
এই মাশুলের নাম ‘মার্চেন্ট ডিসকাউন্ট রেট’, সংক্ষেপে এমডিআর। সহজ কথায়, ইউপিআইয়ের মাধ্যমে টাকা নেওয়ার সুবিধা ব্যবহারের জন্য ব্যবসায়ীকে ব্যাঙ্ক ও লেনদেন পরিচালনাকারী সংস্থাগুলিকে যে টাকা দিতে হবে, সেটিই এমডিআর। সরাসরি এই মাশুল দেওয়ার দায় ক্রেতার নয়।
এনপিসিআইয়ের ঘোষণার পরে ১৫ সেপ্টেম্বর প্রকাশিত বিবৃতিতে কেন্দ্রীয় অর্থ মন্ত্রক জানিয়েছে, ব্যবসায়ীরা যাতে এই মাশুল ক্রেতাদের ঘাড়ে চাপিয়ে না দেন, তা নিশ্চিত করতে ব্যাঙ্কগুলিকে পরামর্শ দেওয়া হয়েছে। পাশাপাশি, ইউপিআই অ্যাপ পরিচালনাকারী সংস্থাগুলিও ব্যবহারকারীদের কাছ থেকে অ্যাপ ব্যবহারের জন্য আলাদা মাশুল বা কোনও গোপন খরচ আদায় করতে পারবে না।
নতুন নিয়মে মাঝারি ও বড় ব্যবসায়ীদের এক-একটি ইউপিআই লেনদেনে ২,০০০ টাকার বেশি পেলে মাশুল দিতে হবে। সাধারণভাবে এই মাশুলের হার হবে লেনদেনের অঙ্কের ০.৪ শতাংশ। তবে কোনও একটি লেনদেনে মাশুল ৩০০ টাকার বেশি হবে না। অর্থাৎ, ৭৫,০০০ টাকা বা তার বেশি অঙ্কের লেনদেনে সর্বোচ্চ ৩০০ টাকা মাশুল দিতে হবে।
তবে অত্যাবশ্যক পরিষেবা এবং অল্প লাভে ব্যবসা চলে, এমন কিছু ক্ষেত্রে আলাদা নিয়ম থাকছে। রেল, টেলিযোগাযোগ, বিমা, জ্বালানি ও কৃষি উপকরণের মতো ক্ষেত্রে ২,০০০ টাকা বা তার বেশি অঙ্কের লেনদেনে নির্দিষ্ট মাশুল হবে ৫ টাকা। এখানে সাধারণ হারে শতাংশের হিসাবে মাশুল কাটা হবে না।
সরকারের যুক্তি, নির্দিষ্ট অঙ্কের মাশুল থাকলে গুরুত্বপূর্ণ জনপরিষেবা এবং অল্প লাভে চলা ব্যবসাগুলি আগে থেকেই এই খাতে তাদের খরচ কত হবে, তা বুঝতে পারবে।
পুঁজিবাজারের লেনদেনের জন্যও পৃথক হার ধার্য হয়েছে। মিউচুয়াল ফান্ড, শেয়ার দালাল ও লেনদেনকারী সংস্থাকে টাকা দেওয়া এবং শেয়ার-সংক্রান্ত লেনদেনে এমডিআর হবে ০.০২ শতাংশ। এখানেও প্রতি লেনদেনে সর্বোচ্চ মাশুল ৩০০ টাকা। সরকারের বক্তব্য, সাধারণ মানুষকে প্রাতিষ্ঠানিক আর্থিক বাজারে বিনিয়োগে উৎসাহ দিতেই এই কম হার রাখা হয়েছে।
নতুন মাশুল কতগুলি লেনদেনে প্রযোজ্য হতে পারে, তার একটা ধারণা পাওয়া যায় এনপিসিআইয়ের পরিসংখ্যান থেকে। সেই তথ্য বিশ্লেষণ করে ‘দ্য হিন্দু’ দেখেছে, ইউপিআইয়ের মাধ্যমে ব্যক্তি থেকে ব্যবসায়ীর কাছে যাওয়া ২,০০০ টাকার বেশি অঙ্কের লেনদেনগুলি সংখ্যার হিসাবে মোট ইউপিআই লেনদেনের মাত্র ২.৫ শতাংশ। এখানে লেনদেনের সংখ্যা বোঝানো হচ্ছে, মোট টাকার অঙ্ক নয়।
কিন্তু ব্যবসায়ীদের দেওয়া এই মাশুল যাবে কার কাছে? প্রতিবেদনে দেওয়া হিসাব অনুযায়ী, আদায় হওয়া এমডিআরের সবচেয়ে বড় অংশ, প্রায় ৪০ শতাংশ, পাবে যিনি টাকা দিচ্ছেন তাঁর ব্যাঙ্ক। গ্রাহকের হিসাব ওই ব্যাঙ্কেই থাকে। লেনদেনের অনুমোদন, নিরাপত্তা এবং টাকা মেটানোর মূল ব্যবস্থার খরচও বহন করে সেই ব্যাঙ্ক।
এই হিসাবে সবচেয়ে বেশি লাভবান হওয়ার কথা ইয়েস ব্যাঙ্কের। প্রতিবেদনের তথ্য অনুযায়ী, মোট ইউপিআই লেনদেনের ৫০ শতাংশেরও বেশি ক্ষেত্রে অর্থপ্রদানকারী পক্ষের ব্যাঙ্কের ভূমিকায় রয়েছে ইয়েস ব্যাঙ্ক। দ্বিতীয় স্থানে আইসিআইসিআই ব্যাঙ্ক; তার অংশ ১৮.৩ শতাংশ।
আদায় হওয়া মাশুলের আরও ৩০ শতাংশ পাবে ব্যবসায়ীর ব্যাঙ্ক, অর্থাৎ যে ব্যাঙ্কে টাকা জমা পড়ছে। ব্যবসায়ীর সঙ্গে যোগাযোগ রাখা, টাকা নেওয়ার জন্য কিউআর কোডের ব্যবস্থা করা এবং ব্যবসায়ীর পাওনা মেটানোর কাজ করে এই ব্যাঙ্ক।
প্রতিবেদন অনুযায়ী, এখানেও এগিয়ে ইয়েস ব্যাঙ্ক। মোট ইউপিআই লেনদেনের প্রায় ৫৫ শতাংশ ক্ষেত্রে টাকা গ্রহণকারী পক্ষের ব্যাঙ্ক হিসেবে তার ভূমিকা রয়েছে। তার পরে অ্যাক্সিস ব্যাঙ্ক, যার অংশ প্রায় ১৯ শতাংশ। ফলে এমডিআরের এই ভাগ থেকেও সবচেয়ে বেশি আয় হওয়ার কথা ইয়েস ব্যাঙ্কের।
মাশুলের আরও ২০ শতাংশ যাবে ইউপিআই অ্যাপ পরিচালনাকারী সংস্থার কাছে। এই সংস্থাগুলিকে বলা হয় ‘থার্ড-পার্টি অ্যাপ্লিকেশন প্রোভাইডার’ বা টিপিএপি। এই অংশের বড় সুবিধা পেতে পারে ফোনপে ও গুগল পে। কারণ, সংখ্যার হিসাবে মোট ইউপিআই লেনদেনের প্রায় ৪৬ শতাংশ হয় ফোনপে-র মাধ্যমে, আর প্রায় ৩২ শতাংশ গুগল পে-র মাধ্যমে।
বাকি ১০ শতাংশ পাবে ‘পেমেন্ট সার্ভিস প্রোভাইডার’ বা পিএসপি। ইউপিআই অ্যাপকে কেন্দ্রীয় লেনদেন ব্যবস্থার সঙ্গে যুক্ত রাখার প্রযুক্তিগত কাজ করে এই সহযোগী ব্যাঙ্ক।
ছোট ব্যবসায়ীদের মধ্যে ইউপিআইয়ের ব্যবহার বাড়াতে একটি পৃথক তহবিল গড়ার কথাও জানিয়েছে সরকার। মোট এমডিআর আদায়ের ৫ শতাংশের সমপরিমাণ টাকা সেই তহবিলে দেওয়া হবে। তবে ব্যাঙ্ক, অ্যাপ পরিচালনাকারী সংস্থা বা অন্য পরিষেবাদাতাদের মধ্যে কার ভাগ থেকে এই টাকা আসবে, তা স্পষ্ট করা হয়নি।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →সম্পর্কিত প্রতিবেদন
 বিশ্লেষণ
আন্তর্বিশ্ববিদ্যালয় বদলি বিল: পশ্চিমবঙ্গের শিক্ষক ও শিক্ষাকর্মীদের জন্য কী বদলাবে?
সেপ্টেম্বর 13, 2026 বিশ্লেষণ
ছাত্র রাজনীতি থেকে ট্রাম্পের প্রতিনিধি: ডেলসি রদ্রিগেসের ২৫ বছরের উত্থান
সেপ্টেম্বর 13, 2026 বিশ্লেষণ
প্রতিরোধের দেওয়ালে ফাটল: ‘গণতন্ত্রের শেষ সুযোগ’ও কি নষ্ট করলেন ফ্রিডরিখ মের্ৎস?
সেপ্টেম্বর 13, 2026 বিশ্লেষণ