বিমা কিনে যাতে ঠকতে না হয়: কী বদল আসতে পারে

যা জানা জরুরি
- সেই টাকার বিনিময়ে কী পাবেন, তা আপনাকে পরিষ্কার করে জানাতে হবে।
- পলিসি বিক্রি করার জন্য বড় বড় কথা বলে পরে অন্য কথা বলা চলবে না।
- আপনার টাকার বেশি অংশ যেন কোম্পানির অফিস চালানো আর এজেন্টের কমিশন দেওয়াতেই শেষ না হয়।
বিস্তারিত প্রতিবেদন
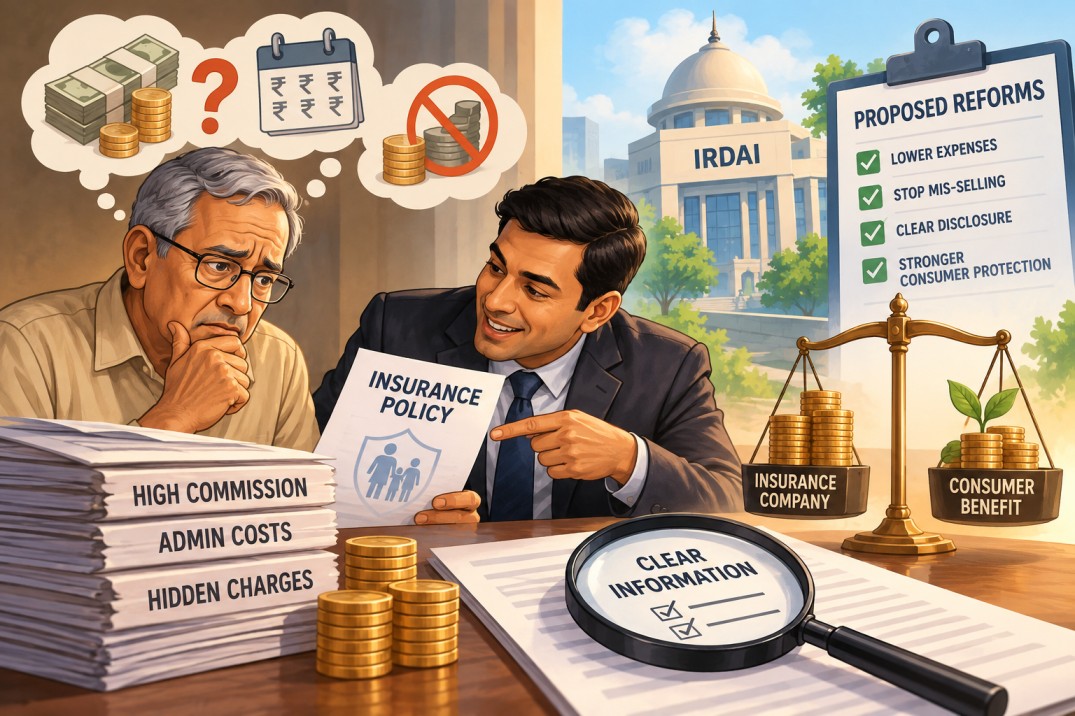
লেখাটির মূল কথা খুব সহজ। আপনি বিমা কিনতে টাকা দেবেন। সেই টাকার বিনিময়ে কী পাবেন, তা আপনাকে পরিষ্কার করে জানাতে হবে। পলিসি বিক্রি করার জন্য বড় বড় কথা বলে পরে অন্য কথা বলা চলবে না। আপনার টাকার বেশি অংশ যেন কোম্পানির অফিস চালানো আর এজেন্টের কমিশন দেওয়াতেই শেষ না হয়। আর কেউ ভুল বুঝিয়ে পলিসি বিক্রি করলে তাঁকেও জবাব দিতে হবে। ভারতের বিমা নিয়ন্ত্রক সংস্থা আইআরডিএআই এই দিকেই কিছু বদল আনতে চাইছে। লেখক সেই উদ্যোগকে স্বাগত জানিয়েছেন।
একটি গল্প দিয়ে বিষয়টি বোঝা যাক। ধরা যাক, অরুণবাবু চাকরি থেকে অবসর নিয়েছেন। হাতে কিছু টাকা পেয়েছেন। তিনি চান, টাকাটা নিরাপদে থাকুক এবং প্রয়োজন হলে তুলতে পারেন। একজন বিমার এজেন্ট তাঁকে বললেন, “এক লাখ টাকা দিন। কয়েক বছর পরে ভালো টাকা পাবেন।” অরুণবাবু তাঁর কথায় বিশ্বাস করে টাকা দিলেন। এক বছর পরে আবার টাকা দেওয়ার চিঠি এল। তখন তিনি জানলেন, একবার দিলেই হবে না। আরও কয়েক বছর এক লাখ টাকা করে দিতে হবে। এই নাম ও অঙ্কগুলি শুধু উদাহরণ।
অরুণবাবু বিপদে পড়লেন। তাঁর এখন আর আগের মতো আয় নেই। প্রতি বছর অত টাকা দেবেন কী করে? তিনি বললেন, “তা হলে আমার টাকা ফেরত দিন।” তখন জানা গেল, এখন পলিসি বন্ধ করলে জমা দেওয়া পুরো টাকা ফেরত পাওয়া যাবে না। অর্থাৎ চালিয়ে যাওয়ার সামর্থ্য নেই, বন্ধ করলেও ক্ষতি। অথচ এই দুটো কথাই পলিসি কেনার আগে তাঁর জানা দরকার ছিল। জানলে হয়তো তিনি পলিসিটি কিনতেন না। অথবা নিজের সামর্থ্যের সঙ্গে মিলিয়ে অন্য কিছু ভাবতেন। তাঁর সিদ্ধান্তটি নেওয়া হয়েছে ভুল বোঝার উপর দাঁড়িয়ে।
এখানেই লেখকের আপত্তি। এতদিন অনেক ক্ষেত্রে গ্রাহককে বলা হয়েছে, “আপনি কাগজ পড়ে নেননি কেন? সই করার আগে বোঝা উচিত ছিল।” অবশ্যই ক্রেতারও বুঝে নেওয়া দরকার। কিন্তু যিনি বিক্রি করছেন, তিনি যদি ভুল কথা বলেন বা জরুরি কথা না বলেন, তাঁর দায়ও আছে। সাধারণ মানুষ বিমার সব নিয়ম জানবেন, এমন আশা করা যায় না। যিনি এই পেশায় আছেন, তাঁর কাছ থেকে ঠিক তথ্য পাওয়ার অধিকার ক্রেতার রয়েছে। দীর্ঘ কাগজে সই করিয়ে নেওয়া মানেই যে সব কথা বুঝিয়ে দেওয়া হয়েছে, তা নয়।
ভুল বুঝিয়ে পলিসি বিক্রির এই সমস্যার ইংরেজি নাম ‘মিস-সেলিং’। কথাটি শুনতে কঠিন, কিন্তু অর্থ সহজ। যা দেওয়া হবে, তার চেয়ে বেশি পাওয়ার আশা দেখিয়ে বিক্রি করা। অথবা যে দায় নিতে হবে, সেটি চেপে যাওয়া। যেমন, প্রতি বছর টাকা দিতে হবে অথচ বলা হল একবার দিলেই চলবে। টাকা আটকে থাকবে অথচ বলা হল ইচ্ছেমতো তোলা যাবে। কত টাকা পাওয়া যাবে তা নিশ্চিত নয়, অথচ বলা হল নিশ্চিত পাওয়া যাবে। এগুলি পলিসি সম্পর্কে মানুষের ভুল ধারণা তৈরি করে।
আইআরডিএআইয়ের কাজ হল বিমা কোম্পানিগুলির জন্য নিয়ম করা এবং গ্রাহকের স্বার্থ দেখা। লেখক বলছেন, তিনি পনেরো বছরেরও বেশি সময় ধরে এই সংস্থাকে গ্রাহকদের সমস্যার কথা জানিয়েছেন। তাঁর অভিযোগ, যথেষ্ট কাজ হয়নি। এবার নিয়ন্ত্রক নিজেই কিছু সমস্যা তুলে ধরে বদলের প্রস্তাব দিয়েছে। সেই কারণেই লেখক মনে করছেন, এতদিন যে কথাগুলি তিনি বলছিলেন, সেগুলি অবশেষে গুরুত্ব পাচ্ছে। নিয়ন্ত্রক অতীতে শিল্পের পক্ষেই বেশি থেকেছে বলে তাঁর যে মন্তব্য, সেটি তাঁর সমালোচনা। লেখাটিতে এই ব্যক্তিগত অভিজ্ঞতা ও মতামতও রয়েছে।
তবে মনে রাখতে হবে, এই বদলগুলি এখনও প্রস্তাব। আইআরডিএআই বলছে, “আমরা এই নিয়মগুলি করতে চাই। আপনারা মতামত দিন।” একেই এখানে আলোচনাপত্র বলা হচ্ছে। আলোচনা শেষে চূড়ান্ত নিয়ম হতে পারে। কিছু প্রস্তাব বদলাতেও পারে। তাই আজ থেকেই সব বিমা সস্তা হয়ে গেল বা সব অভিযোগের সমাধান হয়ে গেল, এমন নয়। কী করা হবে, কবে থেকে করা হবে এবং কার ক্ষেত্রে করা হবে, তা চূড়ান্ত নিয়মে স্পষ্ট হবে। এখন আমরা সম্ভাব্য পরিবর্তনগুলি নিয়ে কথা বলছি।
প্রথম বড় পরিবর্তন হল কোম্পানির খরচ কমানো। আপনি বিমার জন্য যে টাকা দেন, তাকে প্রিমিয়াম বলে। সেই টাকা থেকেই কোম্পানি নানা খরচ চালায়। কর্মীদের বেতন দেয়, অফিস চালায়, পলিসি বিক্রির জন্য এজেন্টকে টাকা দেয়। এসব কাজের খরচ অবশ্যই আছে। কিন্তু প্রশ্ন হল, সেই খরচ কতটা হওয়া উচিত? আপনার দেওয়া টাকার খুব বড় অংশ যদি এই কাজেই চলে যায়, তাহলে বিমার আসল কাজে ব্যবহার করার জন্য কম টাকা থাকবে। লেখক বলছেন, এই জায়গাতেই খরচ অনেক বেশি হচ্ছে।
আপনার দেওয়া লেখায় বলা হয়েছে, জীবনবিমায় ব্যবসা চালানোর খরচ প্রিমিয়ামের ৩৯ শতাংশ পর্যন্ত উঠেছে। সাধারণ বিমায় তা ৪৮ শতাংশ পর্যন্ত। শতাংশের হিসাব বাদ দিয়ে ভাবুন, ১০০ টাকা এলে তার মধ্যে ৩৯ টাকা বা ৪৮ টাকা ব্যবসা চালাতেই চলে যাচ্ছে। দ্বিতীয় ক্ষেত্রে প্রায় অর্ধেক টাকা। তবে সব কোম্পানি বা সব পলিসিতে খরচ এক, এমন নয়। সংখ্যাগুলি খরচ কতটা বেশি হতে পারে, তা বোঝাচ্ছে। আপনার নিজের পলিসিতে ঠিক কত খরচ হচ্ছে, এই তথ্য থেকে তা বলা যাবে না।
এখন প্রস্তাব হল, জীবনবিমা কোম্পানির এই খরচ ধাপে ধাপে কমাতে হবে। সহজ করে বললে, প্রিমিয়াম বাবদ ১০০ টাকা আয়ের বিপরীতে দু’বছরের মধ্যে খরচের সীমা হবে ১৫ টাকা। পাঁচ বছরের মধ্যে তা হবে সাড়ে ১২ টাকা। সাধারণ বিমার ক্ষেত্রে লেখাটিতে বলা হয়েছে, দু’বছরে সীমা হবে ২৫ টাকা এবং পাঁচ বছরে ২০ টাকা। এগুলি কোম্পানির মোট ব্যবসার হিসাব। আপনার প্রতিটি কিস্তি থেকে আলাদা করে ঠিক ওই অঙ্ক কেটে নেওয়া হবে, এমন কথা বলা হচ্ছে না।
কোম্পানির খরচ কমলে আপনার লাভ কী হতে পারে? ধরা যাক, আগে একটি কাজ করতে কোম্পানির ৩০ টাকা লাগত। এখন একই কাজ ২০ টাকায় করতে পারছে। তাহলে ১০ টাকা বাঁচল। সেই সাশ্রয়ের কিছুটা গ্রাহকের সুবিধায় ব্যবহার করা সম্ভব। নতুন পলিসির দাম কম রাখা যেতে পারে। একই দামে বেশি সুবিধা দেওয়া যেতে পারে। গ্রাহককে সাহায্য করার ব্যবস্থা ভালো করা যেতে পারে। সঞ্চয় আছে এমন পলিসিতে ভালো প্রাপ্তির সুযোগও হতে পারে। এগুলি সম্ভাবনা। ঠিক কী সুবিধা পাওয়া যাবে, তা কোম্পানি ও পলিসির উপর নির্ভর করবে।
এখানে একটি কথা ভুললে চলবে না। কোম্পানি ১০ টাকা বাঁচাল মানেই আপনার হাতে ১০ টাকা দিয়ে দেবে না। টাকা বাঁচিয়ে কোম্পানি নিজের লাভও বাড়াতে পারে। তাই খরচ কমানোর পাশাপাশি দেখতে হবে, গ্রাহক কিছু পেলেন কি না। আগের মতোই দাম রইল, সুবিধাও বাড়ল না, শুধু কোম্পানির লাভ বাড়ল—তাহলে গ্রাহকের দিক থেকে পরিবর্তনের সাফল্য সীমিত থাকবে। লেখাটির আসল দাবি হল, যাঁর টাকায় ব্যবসা চলছে, তাঁরও লাভ হতে হবে। শুধু কোম্পানির হিসাব ভালো হলেই উদ্দেশ্য পূরণ হবে না।
বিমার সব টাকাই যে পরে আপনাকে ফেরত দেওয়ার কথা, তা-ও নয়। ধরুন, অনেক মানুষ স্বাস্থ্যবিমা করেছেন। তাঁদের মধ্যে যাঁদের চিকিৎসার প্রয়োজন হবে, পলিসির শর্ত অনুযায়ী তাঁদের খরচ দেওয়া হবে। যাঁর অসুখ হল না, তিনি সাধারণত সেই কারণে বছরের প্রিমিয়াম ফেরত পান না। তাঁর টাকা দিয়ে তিনি বিপদের সময় সাহায্য পাওয়ার ব্যবস্থা রেখেছিলেন। জীবনবিমার কিছু পলিসিতেও মূল উদ্দেশ্য পরিবারের সুরক্ষা। আবার কিছু পলিসিতে সঞ্চয় থাকে। তাই খরচ কমার সুবিধা সব ধরনের বিমায় একইভাবে দেখা যাবে না।
স্বাস্থ্যবিমার ক্ষেত্রে বিশেষ করে মনে রাখতে হবে, কোম্পানির অফিস ও বিক্রির খরচ ছাড়াও চিকিৎসার খরচ আছে। হাসপাতালের বিল বাড়লে কোম্পানির খরচও বাড়তে পারে। ফলে এজেন্টের কমিশন কমলেই সবার স্বাস্থ্যবিমার দাম পরের বছর কমে যাবে, এমন কথা বলা যায় না। তবে অপ্রয়োজনীয় খরচ কমলে দাম বাড়ানোর চাপ কিছুটা কমানোর সুযোগ তৈরি হয়। গ্রাহকের সুবিধা বাড়ানোর জায়গাও তৈরি হয়। আর কোনও চিকিৎসা পলিসিতে বাদ থাকলে শুধু এই নতুন প্রস্তাবের কারণে তা ঢুকে যাবে না। সে জন্য পলিসির শর্ত বদলাতে হবে।
দ্বিতীয় বড় পরিবর্তনটি এজেন্টের কমিশন নিয়ে। আপনি একটি পলিসি কিনলে যিনি সেটি বিক্রি করেন, তিনি কোম্পানির কাছ থেকে কিছু টাকা পান। সেটাই কমিশন। এজেন্ট ছাড়াও ব্যাঙ্ক বা অন্য প্রতিষ্ঠানের মাধ্যমে পলিসি বিক্রি হয়। তারাও বিক্রির জন্য টাকা পেতে পারে। কাজ করে টাকা পাওয়া নিয়ে আপত্তি নেই। প্রশ্ন হল, সেই টাকা এত বেশি হচ্ছে কি না যে গ্রাহকের প্রয়োজনের চেয়ে বিক্রেতার নিজের আয় বেশি গুরুত্ব পাচ্ছে। লেখক এই বিপদের কথাই বলেছেন। কমিশনের নিয়ম বদলে এই সমস্যা কমানোর চেষ্টা হচ্ছে।
একটি সহজ উদাহরণ নেওয়া যাক। আপনার জন্য ‘ক’ পলিসিটি ভালো। কিন্তু ‘খ’ পলিসিটি বিক্রি করলে এজেন্ট বেশি টাকা পাবেন। তখন তিনি নিজের আয় বাড়াতে আপনাকে ‘খ’ পলিসিটি কিনতে বলতে পারেন। আপনি ভাবছেন, তিনি আপনার প্রয়োজন বুঝে পরামর্শ দিচ্ছেন। আসলে তাঁর পরামর্শে নিজের লাভের হিসাব কাজ করছে। সব এজেন্ট এমন করেন, তা বলা হচ্ছে না। কিন্তু বেশি কমিশনের লোভ থাকলে এমন ঘটার সুযোগ বাড়ে। তাই কোন পলিসিতে বিক্রেতা কত টাকা পাবেন, সেই বিষয়েও নজর রাখা দরকার।
লেখায় বলা হয়েছে, ২০২৩ সালে কমিশনের আলাদা সীমা তুলে দেওয়া হয়েছিল। তার পরে পলিসি বিক্রি করে পাওয়া আয়ের তুলনায় বিক্রেতাদের দেওয়া টাকা অনেক দ্রুত বেড়েছে। যেমন, জীবনবিমার কর্পোরেট এজেন্টদের ক্ষেত্রে দু’বছরে সংগৃহীত প্রিমিয়াম বেড়েছে ২৮ শতাংশ, অথচ তাঁদের দেওয়া টাকা বেড়েছে ১২৫ শতাংশ। সাধারণ বিমার ব্রোকারদের ক্ষেত্রে এই দুই বৃদ্ধির হার ৩৭ এবং ১৭৩ শতাংশ। গাড়ির বিমায় প্রিমিয়াম বেড়েছে প্রায় ৩৪ শতাংশ, কমিশন বেড়েছে প্রায় ২৫৯ শতাংশ। লেখকের প্রশ্ন, এই বাড়তি খরচ থেকে গ্রাহকের কী উপকার হচ্ছে?
এই অঙ্কের অর্থ আরও সহজ করে বলা যায়। আগে কোনও বিক্রেতাকে মোট ১০০ টাকা দেওয়া হত। সেই টাকা ১২৫ শতাংশ বাড়লে এখন দেওয়া হচ্ছে ২২৫ টাকা। অর্থাৎ আগের দ্বিগুণেরও বেশি। কিন্তু প্রিমিয়াম সংগ্রহ বেড়েছে তার তুলনায় অনেক কম হারে। তাই এখানে ১২৫ শতাংশ মানে প্রতি ১০০ টাকা প্রিমিয়ামের জন্য ১২৫ টাকা কমিশন নয়। এটি আগের তুলনায় কমিশনের মোট অঙ্ক কতটা বেড়েছে, তার হিসাব। লেখাটির উদ্বেগ হল, বিক্রি যতটা বাড়ছে, বিক্রির পিছনে খরচ তার চেয়ে অনেক দ্রুত বাড়ছে।
এবার কমিশনের সীমা আবার ফিরিয়ে আনার কথা বলা হচ্ছে। অর্থাৎ কোম্পানি ইচ্ছেমতো বেশি টাকা দিয়ে পলিসি বিক্রি করাতে পারবে না; নির্দিষ্ট নিয়ম মানতে হবে। তবে সব পলিসিতে একই কমিশন হবে না। লেখায় ২৫ শতাংশ পর্যন্ত কমিশনের উল্লেখ আছে। লেখক মনে করেন, সেটিও বেশি। কিন্তু ২৫ শতাংশকে সব বিমার জন্য এক হার বলে ধরবেন না। কী ধরনের পলিসি, কতদিনের ব্যবস্থা এবং কীভাবে বিক্রি হচ্ছে, তার ভিত্তিতে নিয়ম আলাদা হতে পারে। বিশদটা চূড়ান্ত নিয়মে দেখতে হবে।
আরও একটি ভাবনা হল, শুধু পলিসি বিক্রি করার দিনটির জন্য বিক্রেতাকে পুরস্কৃত করলে চলবে না। পরে গ্রাহক ঠিকমতো পরিষেবা পাচ্ছেন কি না, সেটিও গুরুত্বপূর্ণ। ধরা যাক, এজেন্ট পলিসি করিয়ে তাঁর বেশির ভাগ টাকা প্রথমেই পেয়ে গেলেন। পরে গ্রাহক সমস্যায় পড়লেও তাঁর আয় তেমন বদলাচ্ছে না। এতে গ্রাহকের পাশে থাকার আগ্রহ কমে যেতে পারে। দীর্ঘসময় পরিষেবা দেওয়ার সঙ্গে আয় যুক্ত থাকলে সেই আগ্রহ বাড়ার সুযোগ আছে। তবে জোর করে ভুল পলিসি চালিয়ে যেতে বলাও ভালো পরিষেবা নয়।
লেখক জানতে চেয়েছেন, এত মানুষ মাঝপথে পলিসি বন্ধ করেন কেন। এটি খুব সাধারণ কিন্তু জরুরি প্রশ্ন। ধরা যাক, একশো জন পলিসি কিনলেন। কয়েক বছর পরে দেখা গেল, তাঁদের অনেকেই আর টাকা দিচ্ছেন না। কারও চাকরি যেতে পারে। কারও সংসারে বড় খরচ আসতে পারে। আবার অনেকে হয়তো শুরুতেই বুঝতে পারেননি কত বছর টাকা দিতে হবে। তাই পলিসি বন্ধ হলেই ঠকানো হয়েছে বলা যায় না। কিন্তু বহু মানুষ বন্ধ করলে বিক্রির সময়ে ঠিকমতো বোঝানো হয়েছিল কি না, তা খতিয়ে দেখা দরকার।
এর সঙ্গে যুক্ত হচ্ছে বিক্রেতার দায়। প্রস্তাব হল, কে কোন পলিসি বিক্রি করেছেন, সেই পরিচয় পলিসির সঙ্গে থাকবে। পরে গ্রাহক বললে, “আমাকে এই কথা বলা হয়েছিল”, তখন সংশ্লিষ্ট মানুষটিকে চিহ্নিত করা সহজ হবে। আকাশবাণীর প্রতিবেদন অনুযায়ী, গ্রাহকের প্রয়োজন লিখে রাখা এবং ভুলভাবে বিক্রি প্রমাণিত হলে কমিশন ফেরত নেওয়ার সুযোগ রাখার কথাও রয়েছে। উদ্দেশ্য হল, পলিসি বিক্রি করে টাকা পাওয়ার পরে বিক্রেতা যেন সব দায়িত্ব এড়িয়ে যেতে না পারেন। তবে অভিযোগ উঠলেই দোষী বলা যাবে না; যাচাই করতে হবে।
অরুণবাবুর উদাহরণে ফিরে আসা যাক। যদি লেখা থাকে যে তাঁর নিয়মিত আয় নেই এবং তিনি একবারই টাকা দিতে পারবেন, তাহলে তাঁকে কেন বহু বছর টাকা দেওয়ার পলিসি দেওয়া হল, সেই প্রশ্ন করা সহজ হবে। এজেন্ট কী বুঝিয়েছিলেন, সেটিও দেখা যাবে। ব্যাঙ্ক বা কোম্পানি যদি তাঁকে এমন পলিসি বিক্রি করতে চাপ দিয়ে থাকে, তাদের ভূমিকাও দেখতে হবে। শুধু শেষের বিক্রয়কর্মীকে দোষ দিয়ে বড় প্রতিষ্ঠান দায় এড়ালে পুরো সমস্যার সমাধান হবে না। ঠিক তথ্য দেওয়া ও উপযুক্ত পলিসি বিক্রির দায়িত্ব সবার কাজের মধ্যে থাকতে হবে।
পলিসি থেকে আগে বেরোলে কত ক্ষতি হতে পারে, সেটিও শুরুতে জানাতে হবে। ধরা যাক, আপনি কয়েক বছর টাকা দেওয়ার পরে মেয়ের পড়াশোনার জন্য টাকা তুলতে চাইলেন। তখন প্রথম শুনলেন, এখন বন্ধ করলে জমা দেওয়া পুরো টাকা মিলবে না। এই খবর আগে জানা থাকলে আপনি অন্যভাবে পরিকল্পনা করতে পারতেন। একইভাবে কত টাকা নিশ্চিত পাবেন, আর কতটা শুধু সম্ভাবনা, তা পরিষ্কার হওয়া দরকার। “পেতে পারেন” কথাটিকে “পাবেনই” বলে বিক্রি করলে মানুষের ভবিষ্যতের হিসাব ভুল হয়ে যায়।
যিনি পলিসি বিক্রি করছেন, তিনি কীভাবে কমিশন পান, সে বিষয়েও বেশি তথ্য প্রকাশের প্রস্তাব আছে। এতে বিক্রেতার পরামর্শ বুঝতে সুবিধা হতে পারে। কোনও পলিসি সুপারিশ করার পিছনে তাঁর বেশি আয়ের সুযোগ রয়েছে কি না, ক্রেতা তা বিচার করতে পারবেন। তবে সব পলিসিতে একইভাবে কত টাকা জানাতে হবে, তা এখনও চূড়ান্ত নিয়মের বিষয়। আর কম কমিশনের পলিসি হলেই সেটি আপনার জন্য ভালো হবে, এমন নয়। আপনার প্রয়োজন মেটাচ্ছে কি না, কত খরচ এবং কী সুবিধা, সেগুলিই আগে দেখতে হবে।
যাঁরা ইতিমধ্যে পলিসি কিনেছেন, তাঁদের পুরনো চুক্তি এই প্রস্তাব প্রকাশের সঙ্গে সঙ্গে বদলে যাচ্ছে না। আজ যে প্রিমিয়াম দিতে হয়, কাল তা নিজে থেকে কমে যাবে না। মেয়াদ শেষে যে টাকা পাওয়ার কথা, সেটিও শুধু এই খবরের কারণে বাড়বে না। নতুন নিয়ম পুরনো পলিসির পরিষেবায় কোনও পরিবর্তন আনবে কি না, তা পরে বোঝা যাবে। তাই নতুন নিয়ম আসছে শুনেই পুরনো পলিসি বন্ধ করার সিদ্ধান্ত নেওয়ার কারণ নেই। বন্ধ করলে কী পাওয়া যাবে এবং কী সুরক্ষা চলে যাবে, সেই হিসাব আলাদা।
লেখক মনে করেন, খরচ কমানোর জন্য পাঁচ বছর অপেক্ষা করানো উচিত নয়। তাঁর মতে, এখন প্রযুক্তির সাহায্যে অনেক কাজ কম খরচে করা সম্ভব। তাই ছয় মাসের মধ্যেই পরিবর্তন করা উচিত। এটি লেখকের দাবি। নিয়ন্ত্রকের প্রস্তাবে যে সময়ের কথা আছে, তা আলাদা। কোম্পানিগুলি বলতে পারে, এত দ্রুত সব বদলানো কঠিন। কর্মী, অফিস, এজেন্টের সঙ্গে চুক্তি—অনেক কিছু বদলাতে হবে। তখন দেখতে হবে, তারা সত্যিই সময় চাইছে প্রয়োজনের জন্য, নাকি পুরনো ব্যবস্থা যতদিন সম্ভব চালাতে চাইছে।
এজেন্টদের আয় কমার প্রশ্নও আসবে। যাঁরা গ্রামে গ্রামে গিয়ে মানুষকে বিমা বোঝান, তাঁদের যাতায়াত ও সময়ের দাম আছে। ভালো কাজের ন্যায্য পারিশ্রমিক পাওয়া উচিত। কিন্তু সেই খরচের নামে ভুল পলিসি বিক্রি করা মেনে নেওয়া যায় না। কোম্পানিগুলি আরও বলতে পারে, হঠাৎ নিয়ম বদলালে ভবিষ্যতে গ্রাহকের টাকা দেওয়ার হিসাব নষ্ট হবে। এমন দাবি তথ্য দিয়ে পরীক্ষা করতে হবে। লেখক প্রয়োজনে সরকারকে গ্রাহকদের রক্ষায় আর্থিক সাহায্যের কথা বলেছেন। এটি তাঁর মতামত; সরকার নতুন করে সব বিমার টাকা ফেরতের নিশ্চয়তা দিয়েছে, এমন ঘোষণা নয়।
লেখায় মিউচুয়াল ফান্ডের কম খরচের কথাও আছে। এখানে শুধু মূল কথাটি মনে রাখলেই চলে: অন্য আর্থিক পরিষেবায় খরচ নিয়ন্ত্রণ সম্ভব হলে বিমাতেও অযথা খরচ কেন হবে? তবে দুটি ব্যবসার খরচের হিসাব করার পদ্ধতি আলাদা। তাই পাশাপাশি শতাংশ দেখে সরাসরি তুলনা করা ঠিক নয়। লেখকের বড় প্রশ্নটি সংখ্যার বাইরেও আছে। গ্রাহকের দেওয়া টাকা কতটা তাঁর সুরক্ষার কাজে লাগছে এবং কতটা বিক্রির ব্যবস্থা চালাতেই চলে যাচ্ছে, সেই হিসাব আরও পরিষ্কার হওয়া দরকার।
এই আলোচনায় সাধারণ মানুষের কথাও শোনা প্রয়োজন। শুধু কোম্পানি বলবে কমিশন কমলে সমস্যা, আর এজেন্ট বলবেন আয় কমবে—তাহলে যিনি পলিসি কিনে বিপদে পড়েছেন, তাঁর অভিজ্ঞতা বাদ যাবে। তাই লেখক গ্রাহকদেরও মতামত দিতে বলেছেন। তবে নতুন নিয়ম সম্পর্কে মতামত পাঠানো আর নিজের আটকে থাকা টাকা ফেরত চাওয়া এক কাজ নয়। ব্যক্তিগত অভিযোগের নিষ্পত্তির জন্য আলাদা ব্যবস্থা দরকার। নতুন নিয়ম তৈরি করার সময়ে সেই অভিজ্ঞতা জানালে ভবিষ্যতে একই ভুল অন্য মানুষের সঙ্গে হওয়া ঠেকাতে সাহায্য হতে পারে।
ধরা যাক, অরুণবাবু আবার কোনও পলিসি কিনতে গেলেন। এবার তাঁকে আগে থেকেই বলা হল, কত বছর টাকা দিতে হবে, মাঝপথে বন্ধ করলে কত পাবেন এবং শেষ পর্যন্ত কত টাকা নিশ্চিত পাওয়া যাবে। তাঁর আয়ে কিস্তি চালানো সম্ভব কি না, সেটিও দেখা হল। তিনি প্রশ্ন করার সুযোগ পেলেন এবং উত্তর বুঝে সিদ্ধান্ত নিলেন। পরে সমস্যা হলে কে পলিসি বিক্রি করেছিলেন, তা খুঁজে পাওয়া গেল। এই সাধারণ পরিবর্তনগুলিই তাঁর জন্য বড় লাভ। নতুন ব্যবস্থার সাফল্য বোঝা যাবে এমন অভিজ্ঞতা বাড়ছে কি না দেখে।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →সম্পর্কিত প্রতিবেদন
 বিশ্লেষণ
ইসিআইনেট ও ইরোনেট কী? ভোটার তালিকা তৈরির সফটওয়্যার ঘিরে প্রশ্ন কেন
সেপ্টেম্বর 30, 2026 বিশ্লেষণ
সিজেপির আন্দোলনে আপ ‘সব ঋতুর বন্ধু’, শুরু থেকেই পাশে কেজরিওয়াল
সেপ্টেম্বর 29, 2026 বিশ্লেষণ
এখান থেকে স্বাভাবিক হয়ে বেরোনো যায় না’: ফ্রান্সের কারাগারে বন্দি শৈশবের দিনরাত্রি
সেপ্টেম্বর 28, 2026 বিশ্লেষণ