ইউপিআই গ্রাহকের কোনও খরচ নেই

যা জানা জরুরি
- বাংলাস্ফিয়ার: ইউপিআই দিয়ে দোকানে দু’হাজার টাকার বেশি দিলেই গ্রাহকের হিসাব থেকে বাড়তি টাকা কাটা হবে—২৩ সেপ্টেম্বর ছড়িয়ে পড়া এই আশঙ্কার সঙ্গে সরকারি নিয়মের মিল…
- কেন্দ্রীয় অর্থ পরিষেবা দপ্তরের ১৫ সেপ্টেম্বরের প্রশ্নোত্তর অনুযায়ী, ১৫ অক্টোবর ২০২৬ থেকে নির্বাচিত ব্যক্তি-থেকে-ব্যবসায়ী লেনদেনে মার্চেন্ট ডিসকাউন্ট রেট বা এমডিআর চালু হবে।
- এটি ব্যবসায়ীর গ্রহণকারী ব্যাঙ্ককে দেওয়া প্রক্রিয়াকরণ-মাশুল; ক্রেতার উপর বসানো ইউপিআই-ফি নয়।
বিস্তারিত প্রতিবেদন
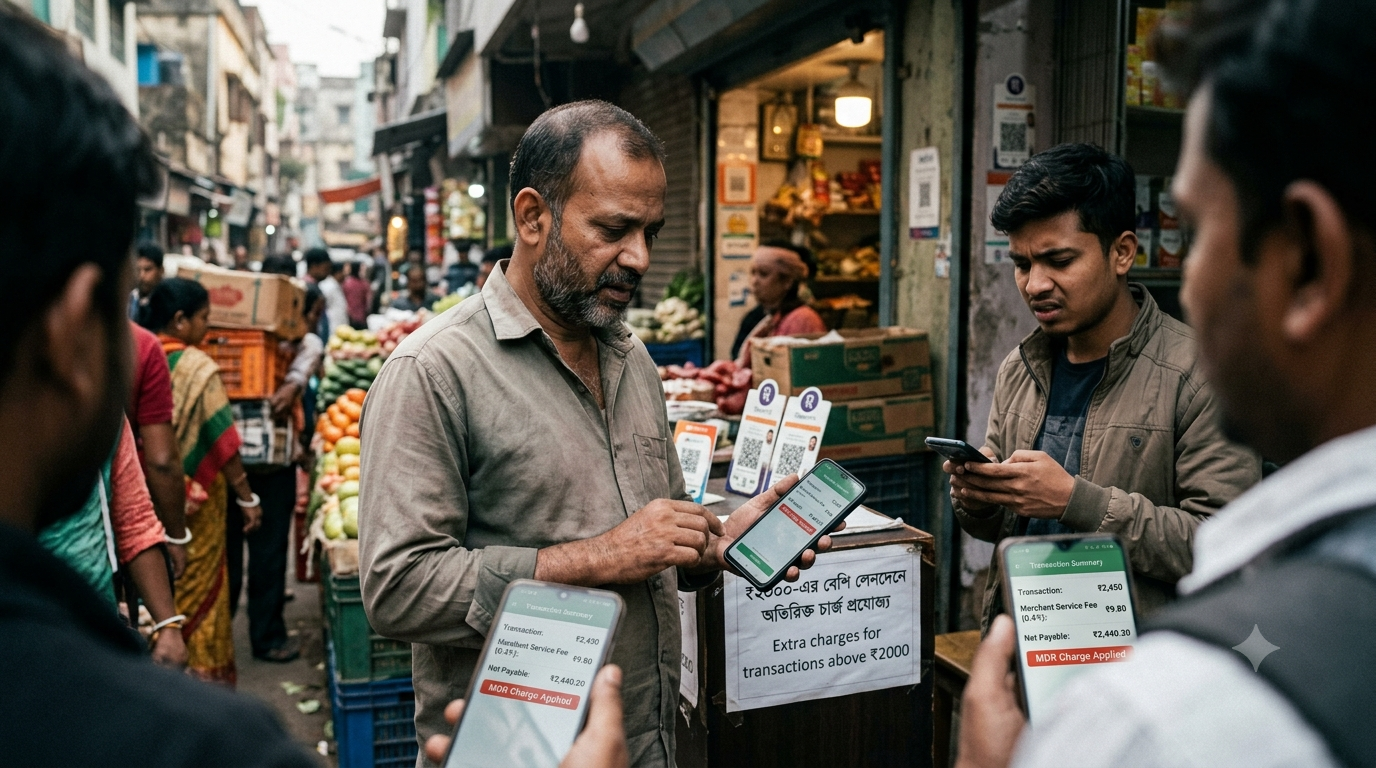
বাংলাস্ফিয়ার: ইউপিআই দিয়ে দোকানে দু’হাজার টাকার বেশি দিলেই গ্রাহকের হিসাব থেকে বাড়তি টাকা কাটা হবে—২৩ সেপ্টেম্বর ছড়িয়ে পড়া এই আশঙ্কার সঙ্গে সরকারি নিয়মের মিল নেই। কেন্দ্রীয় অর্থ পরিষেবা দপ্তরের ১৫ সেপ্টেম্বরের প্রশ্নোত্তর অনুযায়ী, ১৫ অক্টোবর ২০২৬ থেকে নির্বাচিত ব্যক্তি-থেকে-ব্যবসায়ী লেনদেনে মার্চেন্ট ডিসকাউন্ট রেট বা এমডিআর চালু হবে। এটি ব্যবসায়ীর গ্রহণকারী ব্যাঙ্ককে দেওয়া প্রক্রিয়াকরণ-মাশুল; ক্রেতার উপর বসানো ইউপিআই-ফি নয়। ব্যক্তি থেকে ব্যক্তি টাকা পাঠানো এবং নিজের এক হিসাব থেকে অন্য হিসাবে পাঠানোও বিনামূল্য থাকবে।
সাধারণ ব্যবসায়ীর ক্ষেত্রে দু’হাজার টাকার বেশি সরাসরি ব্যাঙ্ক-হিসাবভিত্তিক ইউপিআই পেমেন্টে হার ০.৪ শতাংশ। ৭৫ হাজার টাকা বা তার বেশি হলে মাশুল সর্বোচ্চ ৩০০ টাকা। অর্থাৎ তিন হাজার টাকার কেনাকাটায় ব্যবসায়ীর মাশুল ১২ টাকা, ৫০ হাজারে ২০০ টাকা এবং এক লক্ষে ৩০০ টাকায় থামবে। দু’হাজার টাকা পর্যন্ত কোনও এমডিআর নেই। সরকারের হিসাবে ব্যবসায়ী-সম্পর্কিত ইউপিআই লেনদেনের ৯৫ শতাংশেরও বেশি এই ছোট অঙ্কের স্তরে পড়ে।
ক্ষুদ্র বিক্রেতাদের জন্য আলাদা সুরক্ষা রয়েছে। ব্যক্তি-থেকে-ক্ষুদ্র-ব্যবসায়ী শ্রেণিতে মাসে এক লক্ষ টাকা পর্যন্ত ইউপিআই গ্রহণ করা বিক্রেতার এমডিআর শূন্য। টানা তিন মাস ওই সীমা ছাড়ালে গ্রহণকারী ব্যাঙ্ক তাকে সাধারণ ব্যবসায়ী শ্রেণিতে স্থানান্তর করতে পারে। একবার দু’হাজার টাকার বেশি পেমেন্ট পেলেই ক্ষুদ্র বিক্রেতার সুবিধা চলে যাবে—এমন নয়; শ্রেণি নির্ভর করছে সামগ্রিক মাসিক গ্রহণ ও হিসাবের নিবন্ধনের উপর। এই সুবিধা পেতে জিএসটি নিবন্ধন বাধ্যতামূলক নয়।
রেল, টেলিকম, জ্বালানি, বিমা এবং কয়েক ধরনের জনপরিষেবায় দু’হাজার টাকার বেশি লেনদেনে শতাংশের বদলে পাঁচ টাকা নির্দিষ্ট মাশুলের কথা বলা হয়েছে। মূলধন বাজারে মিউচুয়াল ফান্ড, শেয়ার বা নিবন্ধিত ব্রোকারকে ইউপিআই পেমেন্টে হার ০.০২ শতাংশ, সর্বোচ্চ ৩০০ টাকা। ইউপিআই অটোপে-র নিয়মিত নির্দেশের উপর এই নির্ধারিত এমডিআর প্রযোজ্য নয়। রুপে ক্রেডিট কার্ড বা পূর্বমঞ্জুর ঋণসীমা দিয়ে ইউপিআই করলে আবার আলাদা ঋণপণ্যের নিয়ম চলবে।
সরকারি নথি স্পষ্টভাবে বলেছে, ইউপিআই অ্যাপ আলাদা প্ল্যাটফর্ম-মাশুল নিতে পারবে না এবং ব্যবসায়ী এমডিআর ক্রেতার উপর চাপাতে পারবে না। তবে কোনও অনলাইন বিক্রেতার সাধারণ সুবিধা-মাশুল, ডেলিভারি খরচ বা পণ্যের দাম এই নথি দিয়ে স্বয়ংক্রিয়ভাবে নিয়ন্ত্রিত হচ্ছে না। তাই বিলের আলাদা লাইনটি আসলে ‘ইউপিআই চার্জ’ কি না এবং সব পেমেন্ট পদ্ধতিতে একই কি না, তা দেখা দরকার।
আগস্টে ইউপিআইয়ে ২,৪৫১ কোটি লেনদেনে ২৯.৯ লক্ষ কোটি টাকা স্থানান্তরের সরকারি হিসাব নতুন মাশুলের পটভূমি। নথিতে ব্যবস্থাটি চালাতে বছরে প্রায় ২০ হাজার কোটি টাকা খরচের শিল্প-অনুমান দেওয়া হয়েছে; এটি নিরীক্ষিত সরকারি ব্যয়-হিসাব নয়। ছোট ব্যবসায়ীর সহায়তায় আলাদা তহবিলের পরিকল্পনাও আছে, যার পূর্ণ পরিচালনবিধি আরবিআইয়ের পরামর্শে তিন মাসে তৈরির কথা। অর্থাৎ এমডিআর কার্যকর হওয়ার তারিখ স্থির হলেও সহায়ক তহবিলের সুবিধা, আবেদন বা বণ্টনের বিস্তারিত এখনও অসম্পূর্ণ।
বিশ্লেষণ: গ্রাহকের দৃষ্টিতে সবচেয়ে বড় পরিবর্তন টাকা কাটার নিয়মে নয়, ব্যবসায়ীর পেমেন্ট-খরচে। ছোট দোকান ও ছোট অঙ্ককে ছাড় দিয়ে বড় বাণিজ্যিক গ্রহণে খরচ বসানো হয়েছে। সরকারের যুক্তি, এই আয় পরিকাঠামো, প্রতারণা প্রতিরোধ ও গ্রাহকসেবায় যাবে। কিন্তু আয় কোথায় কত খরচ হল এবং প্রতিযোগিতায় তার ফল কী, তা পরে স্বাধীনভাবে মাপতে হবে; নীতিপত্রের উদ্দেশ্য নিজেই সাফল্যের প্রমাণ নয়।
ব্যবসায়ীর জন্য হিসাবও শুধু ০.৪ শতাংশ নয়। জিএসটি, গ্রহণকারী সংস্থার বিল এবং কর-সেটঅফের যোগ্যতা প্রতিষ্ঠানভেদে প্রভাব ফেলতে পারে। গ্রাহকের করণীয় সহজ: অ্যাপ বা দোকান আলাদা ইউপিআই-মাশুল চাইলে লিখিত বিল চাওয়া, পেমেন্টের আগে মোট দাম দেখা এবং সরকারি বা ব্যাঙ্কের অভিযোগপথ ব্যবহার করা। ১৫ অক্টোবরের আগে মাশুল কার্যকর হয়েছে বলা যেমন ভুল, তেমনই ‘ইউপিআই সম্পূর্ণ আগের মতোই’ বলে ব্যবসায়ীর নতুন খরচ অস্বীকার করাও ঠিক হবে না।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →