বেতনসীমা ২৫ হাজার: বাধ্যতামূলক ভবিষ্যনিধির আওতায় আরও ৫১ লক্ষ কর্মী

যা জানা জরুরি
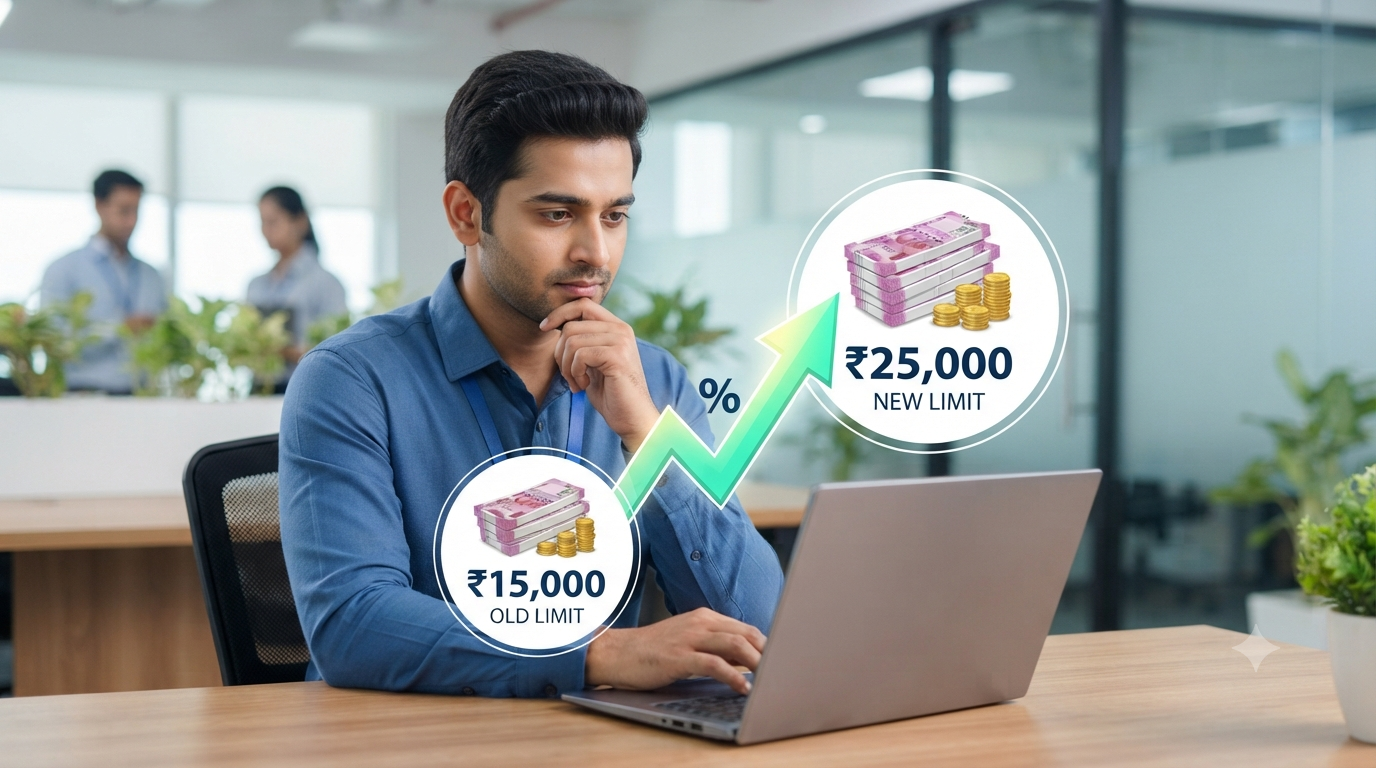
- বাংলাস্ফিয়ার: কর্মচারী ভবিষ্যনিধির বাধ্যতামূলক সদস্যপদের মাসিক বেতনসীমা ১৫ হাজার টাকা থেকে বাড়িয়ে ২৫ হাজার টাকা করা হয়েছে।
- ১৭ সেপ্টেম্বর ২০২৬ থেকে কার্যকর এই সিদ্ধান্তের ফলে আনুমানিক ৫১ লক্ষ অতিরিক্ত কর্মী ভবিষ্যনিধি, কর্মচারী পেনশন এবং আমানত-সংযুক্ত বিমার আওতায় আসতে পারেন।
- আগের সীমাটি সেপ্টেম্বর ২০১৪ থেকে অপরিবর্তিত ছিল।
বিস্তারিত প্রতিবেদন
বাংলাস্ফিয়ার: কর্মচারী ভবিষ্যনিধির বাধ্যতামূলক সদস্যপদের মাসিক বেতনসীমা ১৫ হাজার টাকা থেকে বাড়িয়ে ২৫ হাজার টাকা করা হয়েছে। ১৭ সেপ্টেম্বর ২০২৬ থেকে কার্যকর এই সিদ্ধান্তের ফলে আনুমানিক ৫১ লক্ষ অতিরিক্ত কর্মী ভবিষ্যনিধি, কর্মচারী পেনশন এবং আমানত-সংযুক্ত বিমার আওতায় আসতে পারেন। আগের সীমাটি সেপ্টেম্বর ২০১৪ থেকে অপরিবর্তিত ছিল।
নতুন নিয়মের সরাসরি প্রভাব পড়বে সেই কর্মীদের উপর, যাঁদের প্রাসঙ্গিক মাসিক বেতন ১৫ হাজার টাকার বেশি কিন্তু ২৫ হাজার টাকার মধ্যে এবং যাঁরা এত দিন বাধ্যতামূলকভাবে ইপিএফের আওতায় ছিলেন না। তবে ‘বেতন’ বলতে মোট হাতে পাওয়া অর্থ বোঝায় না। মূল বেতন, মহার্ঘভাতা এবং প্রযোজ্য অন্যান্য অংশ মিলিয়ে আইনসম্মত হিসাব হয়। সংস্থার বেতন-কাঠামো অনুযায়ী কর্মীভেদে ফল আলাদা হতে পারে।
সাধারণ নিয়মে কর্মী প্রাসঙ্গিক বেতনের ১২ শতাংশ জমা দেন এবং নিয়োগকর্তাও সমপরিমাণ অবদান রাখেন। মাসিক সীমা ১৫ হাজার থেকে ২৫ হাজার হওয়ায় সর্বোচ্চ বাধ্যতামূলক কর্মী-অবদান ১,৮০০ টাকা থেকে ৩,০০০ টাকায় উঠতে পারে। অর্থাৎ সংশ্লিষ্ট কর্মীর হাতে পাওয়া বেতন মাসে সর্বোচ্চ ১,২০০ টাকা কমতে পারে। নিয়োগকর্তার অবদানও বাড়বে, যদিও তার একটি অংশ কর্মচারী পেনশন প্রকল্পে যায়।
নিয়োগকর্তার মোট অবদানকে কর্মীর হাতে অতিরিক্ত ১২ শতাংশ অর্থ বলে ভাবা ঠিক নয়। অনেক প্রতিষ্ঠানে সেটি মোট পারিশ্রমিকের অংশ হিসেবে ধরা হয়। সেখানে নিয়োগকর্তার অবদান বাড়লে নগদ বেতন, ভাতা কিংবা বার্ষিক পারিশ্রমিকের অন্য কোনও অংশ পুনর্বিন্যাস হতে পারে। চাকরির চুক্তি এবং বেতনপত্র না-দেখে ব্যক্তিগত লাভ বা ক্ষতি নির্ধারণ সম্ভব নয়।
কর্মচারী পেনশন প্রকল্পে যাওয়া অংশের হিসাবও ভবিষ্যনিধির সাধারণ সঞ্চয়ের মতো নয়। পেনশন নির্ভর করে যোগ্য পরিষেবাকাল ও পেনশনযোগ্য বেতনের সূত্রের উপর। উচ্চতর সীমায় নিয়মিত অবদান ভবিষ্যৎ পেনশন বাড়াতে পারে, কিন্তু ব্যক্তিগত অ্যাকাউন্টে পুরো অর্থ সুদসহ জমা থাকবে—এমন নয়। কর্মীর মৃত্যুর ক্ষেত্রে আমানত-সংযুক্ত বিমার সুরক্ষাও প্রাসঙ্গিক হবে।
সরকারের আনুমানিক অতিরিক্ত বার্ষিক ব্যয় ১১,৩৩৯ কোটি টাকা এবং পাঁচ বছরে প্রায় ৫৬,৬৯৬ কোটি টাকা। এই হিসাব বাস্তব সদস্যসংখ্যা, মজুরি এবং পেনশনযোগ্য পরিষেবার উপর বদলাতে পারে।
বিশ্লেষণ: সীমা বৃদ্ধির প্রধান সুবিধা হল নিম্ন ও নিম্ন-মধ্য আয়ের আরও কর্মী নিয়মিত অবসরসঞ্চয় ও সামাজিক সুরক্ষা পাবেন। একই সঙ্গে তাঁদের বর্তমান নগদ আয় কমতে পারে। বিশেষত ভাড়া, ঋণের কিস্তি বা পরিবারের দৈনিক খরচে টান থাকা কর্মীর কাছে মাসিক ১,২০০ টাকা তাৎপর্যপূর্ণ।
নিয়োগকর্তাকে সংশোধিত বেতনপত্রে মূল বেতন, কর্মীর অবদান, নিয়োগকর্তার ইপিএফ–ইপিএস বিভাজন এবং কার্যকর তারিখ আলাদা করে দেখাতে হবে। কর্মীরও ইউনিভার্সাল অ্যাকাউন্ট নম্বর সক্রিয় রেখে প্রথম কয়েক মাসের জমা পাসবুকে মিলিয়ে দেখা উচিত। নতুন সামাজিক সুরক্ষা মূল্যবান, কিন্তু তার খরচ ও সুবিধা বেতনপত্রে স্বচ্ছ না-হলে সংস্কারটি সহজেই বিভ্রান্তির উৎস হতে পারে।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →সম্পর্কিত প্রতিবেদন
 অর্থ ও বাণিজ্য
সোনার প্রতি গয়নায় হলমার্ক মাশুল ৪৫ থেকে ৭৫ টাকা, কী দেখবেন ক্রেতা
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য
প্রতিশ্রুতির চেয়ে ফ্ল্যাট ছোট, ক্রেতাকে ৭.৩৯ লক্ষ টাকা দেওয়ার নির্দেশ
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য
প্রত্যক্ষ কর আদায় ১৩ শতাংশ বাড়ল, ফেরতের অঙ্কেও প্রায় ২৯ শতাংশ বৃদ্ধি
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য