বিদেশি লেনদেনে শূন্য অতিরিক্ত মাশুল, ক্রেডিট কার্ডের খরচ শূন্য নয়

যা জানা জরুরি
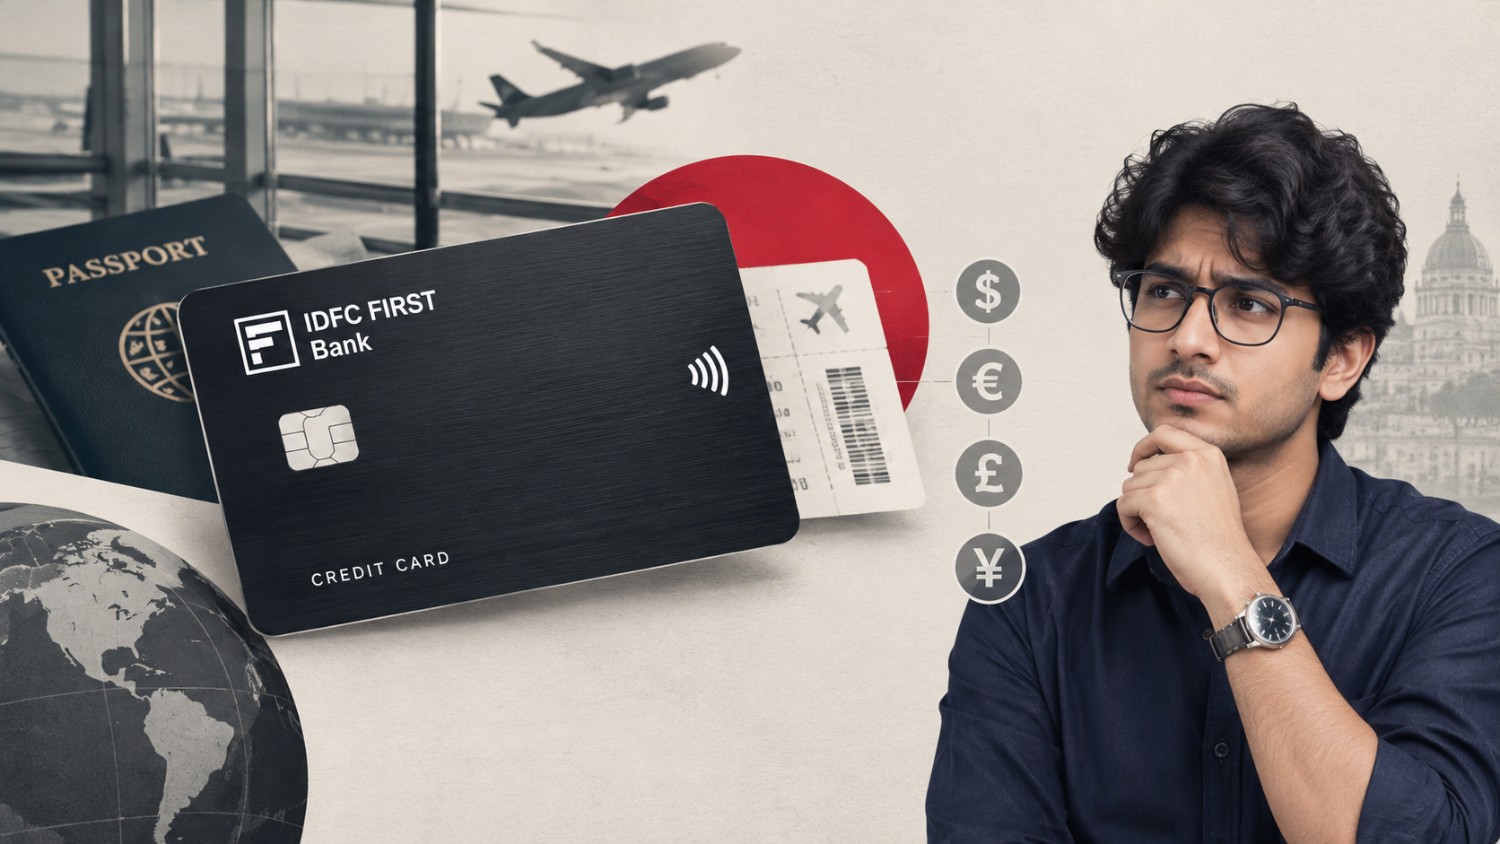
- বাংলাস্ফিয়ার: আইডিএফসি ফার্স্ট ব্যাঙ্ক ৯ সেপ্টেম্বর থেকে তার সব ক্রেডিট কার্ডে বিদেশি মুদ্রা রূপান্তরের অতিরিক্ত মাশুল শূন্য করেছে।
- নতুন ও বর্তমান উভয় কার্ডধারী এই সুবিধা পাবেন।
- অন্য বহু কার্ডে বৈদেশিক লেনদেনের উপর প্রায় ১.৫ থেকে ৩.৫ শতাংশ পর্যন্ত অতিরিক্ত মাশুল নেওয়া হয়; ফলে বিদেশযাত্রা বা আন্তর্জাতিক অনলাইন কেনাকাটায় পরিবর্তনটি তাৎপর্যপূর্ণ।
বিস্তারিত প্রতিবেদন
বাংলাস্ফিয়ার: আইডিএফসি ফার্স্ট ব্যাঙ্ক ৯ সেপ্টেম্বর থেকে তার সব ক্রেডিট কার্ডে বিদেশি মুদ্রা রূপান্তরের অতিরিক্ত মাশুল শূন্য করেছে। নতুন ও বর্তমান উভয় কার্ডধারী এই সুবিধা পাবেন। অন্য বহু কার্ডে বৈদেশিক লেনদেনের উপর প্রায় ১.৫ থেকে ৩.৫ শতাংশ পর্যন্ত অতিরিক্ত মাশুল নেওয়া হয়; ফলে বিদেশযাত্রা বা আন্তর্জাতিক অনলাইন কেনাকাটায় পরিবর্তনটি তাৎপর্যপূর্ণ।
প্রথম ঘোষণায় বলা হয়েছিল, শূন্য বিদেশি মাশুলযুক্ত লেনদেনে পুরস্কার-পয়েন্ট পাওয়া যাবে না। ১৩ সেপ্টেম্বরের সংশোধিত সরকারি বিজ্ঞপ্তিতে ব্যাঙ্ক জানিয়েছে, প্রযোজ্য নিয়ম অনুসারে পুরস্কার-পয়েন্টও চালু থাকবে। কয়েক দিনের মধ্যে শর্ত বদলানোয় পুরনো ব্যাখ্যা বা তুলনামূলক ওয়েবপাতা দেখে সিদ্ধান্ত না-নিয়ে সর্বশেষ কার্ড-শর্ত দেখা জরুরি।
শূন্য অতিরিক্ত মাশুলের অর্থ বিনিময় হারও শূন্য নয়। লেনদেনের অঙ্ক কার্ড নেটওয়ার্কের প্রযোজ্য হার অনুযায়ী রুপিতে রূপান্তরিত হবে। অনুমোদনের দিন এবং চূড়ান্ত নিষ্পত্তির দিনের হার আলাদা হলে ব্যাঙ্ক-বিবরণীর অঙ্ক কেনার মুহূর্তে দেখা আনুমানিক অঙ্কের সঙ্গে নাও মিলতে পারে।
আরও বড় ফাঁদ হল গতিশীল মুদ্রা রূপান্তর। বিদেশের দোকান, হোটেল বা নগদযন্ত্র কখনও স্থানীয় মুদ্রার বদলে রুপিতে দাম দেওয়ার প্রস্তাব দেয়। রুপি বেছে নিলে ব্যবসায়ী বা তার পরিষেবা প্রদানকারী নিজস্ব, প্রায়ই কম সুবিধাজনক বিনিময় হার বসাতে পারে। কার্ডে বিদেশি মাশুল শূন্য হলেও সেই বাড়তি রূপান্তর-খরচ থেকে যায়। সাধারণত স্থানীয় মুদ্রায় বিল নেওয়াই তুলনাযোগ্য হিসাব দেয়।
নগদ তোলার ক্ষেত্রে আলাদা নগদ-অগ্রিম মাশুল, নগদযন্ত্রের মালিকের মাশুল এবং লেনদেনের দিন থেকেই সুদ লাগতে পারে। তাই বিদেশি কেনাকাটার শূন্য মাশুলকে বিদেশে বিনামূল্যে নগদ তোলার সুবিধা ভাবা ঠিক নয়। ফেরত বা বাতিলের ক্ষেত্রেও বিনিময় হার বদলে মূল কেনাকাটার চেয়ে কম বা বেশি রুপি ফিরে আসতে পারে।
বিলের নির্ধারিত তারিখে পুরো বকেয়া না-মেটালে কার্ডের সাধারণ অর্থায়ন-সুদ লাগবে। সেই হার একবারের বৈদেশিক মাশুলের তুলনায় অনেক বেশি হতে পারে। বিদেশে কার্ড ব্যবহার করার আগে আন্তর্জাতিক ব্যবহার সক্রিয় করা, দেশভিত্তিক সীমা নির্ধারণ এবং লেনদেনের তাৎক্ষণিক বার্তা চালু রাখা প্রয়োজন।
বিশ্লেষণ: সব কার্ডে শূন্য বিদেশি মাশুল ভারতের ক্রেডিট কার্ড বাজারে মূল্য-প্রতিযোগিতা বাড়াতে পারে। কিন্তু একটি আকর্ষণীয় সুবিধা দেখে বার্ষিক মাশুল, সুদের হার, পুরস্কারের সীমা এবং গ্রাহকসেবাকে উপেক্ষা করা উচিত নয়। প্রয়োজন না-থাকলে শুধু এই সুবিধার জন্য নতুন ঋণসীমা নেওয়াও যুক্তিযুক্ত নাও হতে পারে।
বিদেশি লেনদেনে প্রকৃত তুলনা হবে একই সময়ে কার্ডে ব্যবহৃত বিনিময় হার, অতিরিক্ত মাশুল, পুরস্কারের বাস্তব মূল্য এবং বিল পরিশোধের আচরণ মিলিয়ে। ‘শূন্য’ এখানে একটি নির্দিষ্ট মাশুলের বর্ণনা—পুরো লেনদেন বা ঋণের খরচের নয়।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →সম্পর্কিত প্রতিবেদন
 অর্থ ও বাণিজ্য
টাকা ঢুকছে রেকর্ড হারে, তবু তিন বছরের এসআইপি ফল বহু বিভাগে এক অঙ্কে
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য
ব্যাঙ্ক বদলালেও একই ফাস্ট্যাগ: ‘ওয়ানট্যাগে’ পুরনো স্টিকার রাখার সুযোগ
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য
সোনার প্রতি গয়নায় হলমার্ক মাশুল ৪৫ থেকে ৭৫ টাকা, কী দেখবেন ক্রেতা
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য