প্রত্যক্ষ কর আদায় ১৩ শতাংশ বাড়ল, ফেরতের অঙ্কেও প্রায় ২৯ শতাংশ বৃদ্ধি

যা জানা জরুরি
- বাংলাস্ফিয়ার: ১ এপ্রিল থেকে ১৭ সেপ্টেম্বর ২০২৬ পর্যন্ত ভারতের নিট প্রত্যক্ষ কর আদায় প্রায় ১২.১২ লক্ষ কোটি টাকায় পৌঁছেছে, যা আগের বছরের একই সময়ের…
- মোট আদায় ছিল প্রায় ১৪.৩২ লক্ষ কোটি টাকা, বৃদ্ধির হার ১৫.১৯ শতাংশ।
- এই সময় প্রায় ২.২০ লক্ষ কোটি টাকার কর ফেরত দেওয়া হয়েছে।
বিস্তারিত প্রতিবেদন
বাংলাস্ফিয়ার: ১ এপ্রিল থেকে ১৭ সেপ্টেম্বর ২০২৬ পর্যন্ত ভারতের নিট প্রত্যক্ষ কর আদায় প্রায় ১২.১২ লক্ষ কোটি টাকায় পৌঁছেছে, যা আগের বছরের একই সময়ের তুলনায় ১২.৯৬ শতাংশ বেশি। মোট আদায় ছিল প্রায় ১৪.৩২ লক্ষ কোটি টাকা, বৃদ্ধির হার ১৫.১৯ শতাংশ। ফেরত দেওয়ার পরে নিট অঙ্ক নির্ধারিত হয়।
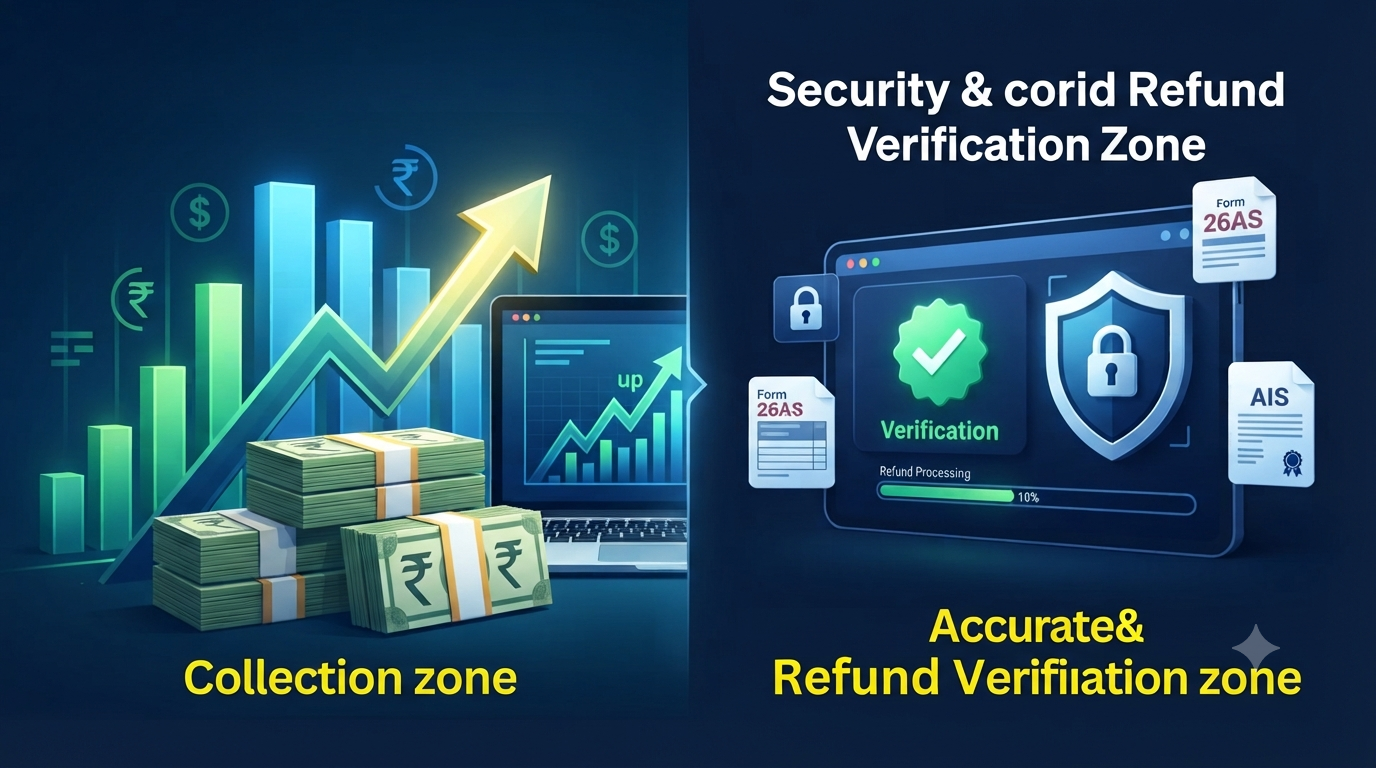
এই সময় প্রায় ২.২০ লক্ষ কোটি টাকার কর ফেরত দেওয়া হয়েছে। আগের বছরের প্রায় ১.৭০ লক্ষ কোটি টাকার তুলনায় তা ২৯.১৯ শতাংশ বেশি। সামগ্রিক ফেরত বাড়া ইতিবাচক হলেও কোনও নির্দিষ্ট করদাতার বকেয়া ফেরত কবে আসবে, এই মোট সংখ্যা তার উত্তর দেয় না। যাচাই, ব্যাঙ্ক-হিসাবের ত্রুটি বা রিটার্নে অসামঞ্জস্য থাকলে ব্যক্তিগত ফেরত আটকে থাকতে পারে।
কর্পোরেট নয় এমন করদাতাদের মোট আদায় প্রায় ৬.৯৮ লক্ষ কোটি এবং ফেরতের পরে নিট আদায় প্রায় ৬.১৬ লক্ষ কোটি টাকা। এই বিভাগে ব্যক্তিগত আয়কর, হিন্দু অবিভক্ত পরিবার এবং বিভিন্ন অ-কর্পোরেট প্রতিষ্ঠানের কর অন্তর্ভুক্ত। ফলে অঙ্কটিকে শুধু বেতনভোগী মানুষের কর বলা যাবে না।
আগাম কর আদায় প্রায় ৫.২২ লক্ষ কোটি টাকায় পৌঁছেছে, বৃদ্ধির হার ১৬.১৮ শতাংশ। অ-কর্পোরেট আগাম কর প্রায় ১.০৬ লক্ষ কোটি, যা আগের বছরের তুলনায় ৯.২৪ শতাংশ বেশি। বেতন ছাড়া ব্যবসা, পেশা, সুদ, ভাড়া বা মূলধনী লাভ থেকে উল্লেখযোগ্য করযোগ্য আয় হলে নির্ধারিত কিস্তিতে আগাম কর দিতে হয়। উৎসে কর কাটা হয়েছে বলেই সব ক্ষেত্রে দায় সম্পূর্ণ মিটে যায় না।
শেয়ার ও ডেরিভেটিভ লেনদেনে সিকিউরিটিজ লেনদেন কর বা এসটিটি আদায় প্রায় ৪০,২১৪ কোটি টাকায় পৌঁছেছে, এক বছরে প্রায় ৫২.৯ শতাংশ বৃদ্ধি। ১ এপ্রিল থেকে ফিউচার বিক্রিতে হার ০.০২ শতাংশ থেকে ০.০৫ শতাংশ এবং অপশন প্রিমিয়াম বিক্রিতে ০.১০ শতাংশ থেকে ০.১৫ শতাংশ হয়েছে। অপশন প্রয়োগের ক্ষেত্রেও হার ০.১২৫ শতাংশ থেকে ০.১৫ শতাংশ হয়েছে। আদায়ের বৃদ্ধি তাই শুধু বেশি লেনদেন নয়; উচ্চ হারও একটি কারণ।
এসটিটি পরিশোধ করলেই মূলধনী লাভের কর শেষ হয় না। ব্রোকারের চুক্তিপত্রে এসটিটি, পণ্য ও পরিষেবা কর, স্ট্যাম্প শুল্ক, বিনিময়কেন্দ্রের মাশুল এবং ব্রোকারেজ আলাদা থাকতে পারে। ঘন ঘন কম লাভের লেনদেনে এই খরচগুলি ফল উল্লেখযোগ্যভাবে বদলে দিতে পারে।
বিশ্লেষণ: শক্তিশালী কর আদায় সরকারের রাজস্ব অবস্থার পক্ষে সহায়ক, কিন্তু ব্যক্তিগত অর্থে মূল শিক্ষা হল নথির মিল। বার্ষিক তথ্যবিবরণী, ফর্ম ২৬এএস, ব্রোকারের লাভ-ক্ষতির বিবরণ এবং ব্যাঙ্ক সুদের তথ্য রিটার্নের সঙ্গে মেলানো দরকার। শুধু পূর্বপূরণ করা অঙ্ক গ্রহণ করলে বাদ পড়া আয় বা দ্বৈত হিসাব অজানা থাকতে পারে।
ফেরত পাওয়ার নামে ই-মেল বা বার্তায় পাঠানো অচেনা লিঙ্ক বড় প্রতারণার ক্ষেত্র। কর ফেরতের জন্য আলাদা ‘প্রক্রিয়াকরণ ফি’ চাওয়া হয় না। সরকারি পোর্টালে লগ ইন করে অবস্থা দেখা এবং ব্যাঙ্ক হিসাব পূর্ব-যাচাই করাই নিরাপদ। মোট আদায়ের রেকর্ডের চেয়ে ব্যক্তিগত করদাতার কাছে সঠিক হিসাব ও সময়মতো ফেরত বেশি গুরুত্বপূর্ণ।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →সম্পর্কিত প্রতিবেদন
 অর্থ ও বাণিজ্য
টাকা ঢুকছে রেকর্ড হারে, তবু তিন বছরের এসআইপি ফল বহু বিভাগে এক অঙ্কে
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য
বিদেশি লেনদেনে শূন্য অতিরিক্ত মাশুল, ক্রেডিট কার্ডের খরচ শূন্য নয়
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য
ব্যাঙ্ক বদলালেও একই ফাস্ট্যাগ: ‘ওয়ানট্যাগে’ পুরনো স্টিকার রাখার সুযোগ
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য