জসিমুদ্দিন আহমেদ
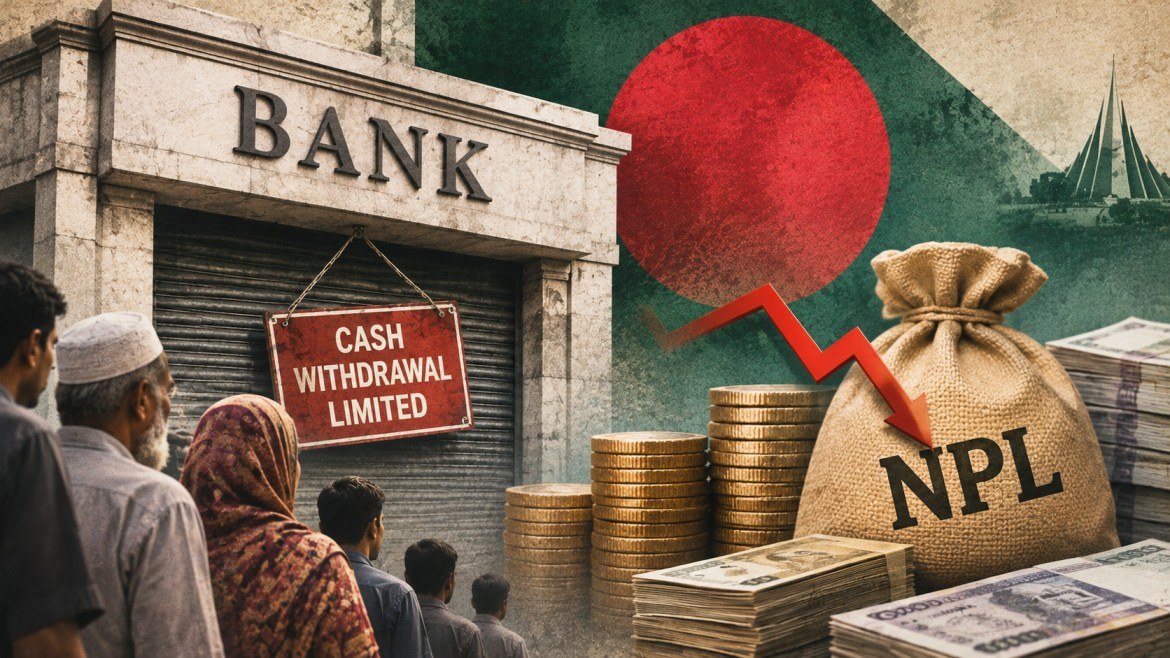
ঢাকায় একটি ক্যাফে চালান কান্ত। এক বছর ধরে ব্যাঙ্ক থেকে নিজের টাকাই তুলতে পারছেন না তিনি। তাঁর কথায়, “যত বার ব্যাঙ্কের দফতরে গিয়েছি, কোনও জবাব পাইনি।” শুধু বলা হয়েছে, ব্যাঙ্কে ‘তারল্যের সংকট’ চলছে। কান্ত একা নন। অন্তত ছ’টি আর্থিক প্রতিষ্ঠানের আমানতকারীরা অভিযোগ করেছেন, সন্তানের বিয়ে কিংবা বাবা-মায়ের শেষকৃত্যের জন্য তিলে তিলে জমিয়ে রাখা টাকাও তাঁরা হাতে পাচ্ছেন না।
বাংলাদেশের ব্যাঙ্কিং ব্যবস্থার বড় অংশই আজ দেউলিয়া হওয়ার কিনারায়। এর আংশিক কারণ শেখ হাসিনা ওয়াজেদের স্বৈরাচারী শাসনামলে চলা লুটপাট। টানা ১৫ বছর ক্ষমতায় থাকার পরে ২০২৪ সালে ছাত্রদের নেতৃত্বে গড়ে ওঠা বিক্ষোভে তাঁর সরকারের পতন হয়। দুর্নীতির জেরে ব্যাঙ্কগুলির ঘাড়ে চেপেছে বিপুল পরিমাণ অনাদায়ী ঋণ, যার অনেকটাই আর কোনও দিন ফেরত আসবে না। যে প্রভাবশালী ধনকুবেররা এক দিকে ব্যাঙ্ক চালাতেন, অন্য দিকে সেই ব্যাঙ্ক থেকেই ঋণ নিতেন, তাঁদের কেউ জেলে, কেউ পলাতক। পরিণামে, ব্যাঙ্কিং খাতের মোট প্রদত্ত ঋণের প্রায় এক-তৃতীয়াংশই এখন অনুৎপাদক বা খেলাপি ঋণ—এনপিএল। তুলনায় ভারতে এই হার ১.৭ শতাংশ, পাকিস্তানে ৫ শতাংশ। সামগ্রিক ভাবে বাংলাদেশের ব্যাঙ্কিং খাত তাই দেউলিয়া অবস্থায় পৌঁছেছে। ঝুঁকির ভিত্তিতে মূল্যায়িত সম্পদের তুলনায় মূলধনের অনুপাত—যা নিট সম্পদের অবস্থার একটি মাপকাঠি—নেমে গিয়েছে শূন্যেরও নীচে, ঋণাত্মক ৩.৮ শতাংশে।
এর ফলে ‘বাংলাদেশের স্ববিরোধ’-এর এক অশুভ নিষ্পত্তির আশঙ্কা তৈরি হয়েছে। এই স্ববিরোধ হল, অর্থনীতিতে চমকপ্রদ সাফল্যের পাশাপাশি রাজনীতিতে ভয়াবহ ব্যর্থতা। ১৮ কোটি মানুষের দেশ বাংলাদেশ জনসংখ্যায় বিশ্বের অষ্টম বৃহত্তম। ১৯৭১ সালে স্বাধীনতার সময় মার্কিন বিদেশ দফতরের কর্তারা দেশটিকে বলেছিলেন ‘বাস্কেট কেস’—এমন এক দেশ, যার নিজের পায়ে দাঁড়ানোর আশা কার্যত নেই। দরিদ্র, বন্যাপ্রবণ এই দেশ থেকে শরণার্থী ছাড়া বাইরের পৃথিবীতে আর বিশেষ কিছুই রফতানি হত না। অথচ সেই বাংলাদেশই পরে উন্নয়নের এক বিস্ময়কর সাফল্যগাথা হয়ে উঠল। অর্থনীতি দ্রুত এগোল, দারিদ্র কমল, উন্নতি হল ভগ্নস্বাস্থ্য ও পিছিয়ে থাকা শিক্ষাব্যবস্থার। এত কিছু ঘটল দুর্বল প্রতিষ্ঠান ও দুঃশাসন সত্ত্বেও। রাজনৈতিক ভাবে দেশটি বারবার দোদুল্যমান থেকেছে ত্রুটিপূর্ণ গণতন্ত্র আর সামরিক অভ্যুত্থানের মধ্যে।
সদ্য নির্বাচিত সরকার এখনও নিজের কর্তৃত্ব সুদৃঢ় করতে হিমশিম খাচ্ছে। ফেব্রুয়ারির নির্বাচনের পরে বিশেষজ্ঞদের নিয়ে গঠিত অন্তর্বর্তী সরকারের জায়গায় ক্ষমতায় এসেছে বাংলাদেশ জাতীয়তাবাদী দল বা বিএনপি—শেখ হাসিনার আওয়ামি লীগের ঐতিহাসিক প্রতিদ্বন্দ্বী। এখন ব্যাঙ্কিং সংকটের পাশাপাশি বাংলাদেশের সবচেয়ে গুরুত্বপূর্ণ ও সফল রফতানি শিল্প, পোশাক খাতের ধর্মঘটও বিএনপি সরকারকে অর্থনৈতিক চাপে ফেলেছে। আইনশৃঙ্খলা বজায় রাখতেও সরকারকে বেগ পেতে হচ্ছে। শেখ হাসিনা ডিসেম্বরে দেশে ফেরার পরিকল্পনার কথা বলার পরে রাজধানীতে পঞ্চাশটিরও বেশি দেশি বোমার বিস্ফোরণ ঘটেছে। সরকারের অভিযোগ, এর পিছনে আওয়ামি লীগ রয়েছে। হাসিনা সম্ভবত দেশে ফেরার কথা বলে রাজনৈতিক ধাপ্পাই দিচ্ছেন—রক্তাক্ত দমনপীড়নে তাঁর ভূমিকার জন্য অনুপস্থিতিতেই তাঁর মৃত্যুদণ্ড হয়েছে। তবে সত্যিই ফিরলে, নতুন সরকারের বিরুদ্ধে প্রতিবাদ তাঁকে কেন্দ্র করে দানা বাঁধতে পারে।
ব্যাঙ্কই সেই জায়গা, যেখানে বাংলাদেশের অর্থনীতি এসে মিশেছে তার উত্তপ্ত রাজনীতির সঙ্গে। শেখ হাসিনার শাসনকালে লুটপাট নিয়ে অন্তর্বর্তী সরকারের জন্য একটি গবেষণাপত্র লিখেছিলেন দেবপ্রিয় ভট্টাচার্য। তাঁর কথায়, “লুটেরাদের শাসনে যে কায়দায় ব্যাঙ্ক লুট করা হয়েছে, তারই উত্তরাধিকার এখন আমাদের সামলাতে হচ্ছে।” খেলাপি ঋণ মূলত দু’ধরনের ব্যাঙ্কে কেন্দ্রীভূত: সুদের উপর ধর্মীয় নিষেধাজ্ঞা মেনে চলা ইসলামি ব্যাঙ্ক এবং অর্থ মন্ত্রকের নিয়ন্ত্রণাধীন রাষ্ট্রায়ত্ত ব্যাঙ্ক। দু’ধরনের ব্যাঙ্কেরই শীর্ষপদে বসানো হয়েছিল আওয়ামি লীগের ঘনিষ্ঠদের। দেশের সাধারণ বাণিজ্যিক ব্যাঙ্কগুলির অবস্থা তুলনায় ভাল।
ধরা যাক, দেশের অন্যতম বৃহৎ ঋণদাতা প্রতিষ্ঠান ইসলামী ব্যাঙ্কের কথা। আওয়ামি লীগের আমলে নিষিদ্ধ হওয়া ইসলামপন্থী বিরোধী দল জামায়াতে ইসলামীর সঙ্গে এই ব্যাঙ্কের যোগ ছিল। সন্ত্রাসবাদে অর্থ জোগানোর অভিযোগ ওঠার পরে ব্যাঙ্কটি জোর করে অধিগ্রহণ করে বহুমুখী শিল্পগোষ্ঠী এস আলম। ব্যাঙ্ক অবশ্য সেই অভিযোগ অস্বীকার করে। এস আলমের মালিক মোহাম্মদ সাইফুল আলম মাসুদ শেখ হাসিনার ঘনিষ্ঠ। অধিগ্রহণের পরে ব্যাঙ্কটির মোট ঋণের প্রায় অর্ধেকই দেওয়া হয় এস আলম গোষ্ঠীর বিভিন্ন সংস্থাকে। হাসিনা ক্ষমতাচ্যুত হওয়ার পর থেকে সিঙ্গাপুরের নাগরিক মাসুদকে আর প্রকাশ্যে দেখা যায়নি। জামায়াতে ইসলামীর দাবি, আওয়ামি লীগের পছন্দের ঘনিষ্ঠদের হাতে ব্যবসা তুলে দেওয়ার জন্যই ব্যাঙ্কগুলির বিরুদ্ধে প্রথমে ওই অভিযোগগুলি সাজানো হয়েছিল। মাসুদ অবশ্য কোনও অনিয়ম করার কথা অস্বীকার করেছেন।
ইতিবাচক দিকও কিছু আছে। খেলাপি ঋণের পরিমাণ বেড়ে যাওয়ার একাংশের কারণ, হিসাবের স্বচ্ছতা আগের চেয়ে বেড়েছে। ২০১৯ সালে কেন্দ্রীয় ব্যাঙ্ক, বাংলাদেশ ব্যাঙ্ক, ঋণগ্রহীতাদের একটি বিশেষ সুবিধা দেয়। বকেয়া ঋণের আসলের মাত্র ২ শতাংশ মিটিয়ে দিলে তাঁরা পরবর্তী এক বছর আর কোনও টাকা না দেওয়ার ছাড় পেতেন; বাকি ঋণ শোধের জন্য মিলত এক দশক সময়। ওই ২ শতাংশ জমা পড়লেই ঋণটিকে আর খেলাপি বলে গণ্য করা হত না। ২০২০ সালে আন্তর্জাতিক অর্থভান্ডার বা আইএমএফ সতর্ক করেছিল, খেলাপি ঋণের প্রকৃত অনুপাত সরকারি হিসাবে দেখানো প্রায় ১০ শতাংশের দ্বিগুণ পর্যন্ত হতে পারে। ২০২৫ সালে অন্তর্বর্তী সরকারের আমলে সংজ্ঞা বদলে ৯০ দিন ধরে অনাদায়ী থাকা ঋণকে খেলাপি হিসাবে গণনার আওতায় আনা হয়। এটাই আন্তর্জাতিক ভাবে প্রচলিত মানদণ্ড। এখন খেলাপি ঋণের অনুপাত দাঁড়িয়েছে ৩৩ শতাংশ।
কিন্তু ব্যাঙ্কিং সংকট দেশের উন্নয়নের গতি রুদ্ধ করে দেওয়ার আশঙ্কা তৈরি করছে। বেসরকারি খাতে ঋণের বৃদ্ধির হার ২০২৫ সালের প্রায় ১০ শতাংশ থেকে এ বছর নেমে এসেছে ৪.৫ শতাংশে—গত ৩৩ বছরের মধ্যে সর্বনিম্ন। এ বছর অর্থনৈতিক বৃদ্ধির হার মাত্র ৩.৭ শতাংশ হবে বলে পূর্বাভাস দেওয়া হয়েছে। হাসিনার পতনের আগে সাধারণত এই হার থাকত ৬.৫ শতাংশের আশপাশে, যদিও অন্তর্বর্তী সরকারের দাবি ছিল, সেই বৃদ্ধির হিসাব বাড়িয়ে দেখানো হয়েছিল। মন্দগতির কারণ অবশ্য শুধু আর্থিক সমস্যা নয়। ইরান যুদ্ধের গোড়ার কয়েক মাসে জ্বালানির ঘাটতির কারণে কারখানা বন্ধ রাখতে হয়েছিল। এখন উৎপাদন ব্যাহত হচ্ছে ধর্মঘটে। বিশ্বব্যাঙ্কের ধারণা, ২০২৬ সালে টানা তৃতীয় বছরের জন্য দারিদ্রের হার বাড়বে। কয়েক দশক ধরে দারিদ্র কমার যে ধারা চলছিল, তা এখন উল্টো দিকে মোড় নিয়েছে।
এ পর্যন্ত কেন্দ্রীয় ব্যাঙ্ক সংকটাপন্ন ব্যাঙ্কগুলিকে জরুরি সহায়তা হিসাবে ৬২০ কোটি ডলার জুগিয়েছে—যা দেশের মোট অভ্যন্তরীণ উৎপাদন বা জিডিপি-র ১.২ শতাংশ। তাতেও প্রয়োজন মেটার সম্ভাবনা কম। ঋণমান নির্ধারণকারী সংস্থা মুডিজের হিসাব, কয়েক বছর ধরে ব্যাঙ্কিং খাতে নতুন মূলধন ঢালতে হবে, যার মোট পরিমাণ হবে জিডিপি-র ১০ শতাংশের সমান।
আরও উদ্বেগের বিষয়, নতুন সরকার সংস্কারের পথে গড়িমসি করছে—এমন কিছু লক্ষণ দেখা যাচ্ছে। জুন মাসে আর্থিক চাপে থাকা কিছু ঋণগ্রহীতার জন্য সুদ পরিশোধের সময়সূচি নতুন করে সাজানোর ব্যবস্থা চালু করা হয়। আর একটি নতুন নিয়মে ব্যাঙ্ক ঋণগ্রহীতাদের কাছ থেকে কতটা সুদ নিতে পারবে, তার সীমা বেঁধে দেওয়া হয়েছে। ফলে ঋণ দেওয়ার ঝুঁকি অনুযায়ী যথাযথ সুদের হার নির্ধারণ করতে পারছে না ব্যাঙ্কগুলি। অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী অবশ্য বলেন, “আমরা সমস্যার সমাধান ভবিষ্যতের দিকে ঠেলে দিচ্ছি না। আমরা ব্যালান্স শিট পরিষ্কার করার চেষ্টা করছি। আর যদি এমন কোনও ভাল সম্পদ থাকে, যার একটু সহায়তা প্রয়োজন, যাকে আর একটু সময় দেওয়া যায়, তা হলে আমরা তাকে ঋণ শোধ করার সেই সুযোগ দিতে পারব।”
বিদেশ থেকে বড় অঙ্কের সহায়তা না এলে দুর্বল ব্যাঙ্কগুলিতে নতুন মূলধন জোগানোর মতো সংস্থান সরকারের হাতে খুবই সীমিত। ব্যাপক কর ফাঁকির কারণে কর আদায় কম। সরকারের মোট রাজস্ব সংগ্রহ জিডিপি-র মাত্র ৭ শতাংশ। দক্ষিণ এশিয়ার নিরিখেও তা নগণ্য; পাকিস্তান, যেমন, প্রায় ১০ শতাংশ সংগ্রহ করে। সরকারের বাজেট ঘাটতিও জিডিপি-র ৩.৩ শতাংশ। এর একটি কারণ খাদ্য ও জ্বালানিতে ভর্তুকির খরচ। ফলে সরকারি ব্যয় চালাতে সরকারকে ব্যাঙ্কগুলির উপর নির্ভর করতে হচ্ছে—মূলত সেই বেসরকারি ব্যাঙ্কগুলির উপর, যাদের মূলধনের ভিত মজবুত। সরকারি ব্যয়ের এই অর্থায়ন এবং কেন্দ্রীয় ব্যাঙ্কের জরুরি তারল্য-সহায়তা—দুই মিলিয়ে অর্থনীতিতে টাকার জোগান বাড়াচ্ছে। তার ফলে আরও উসকে উঠছে মূল্যস্ফীতি।
স্থবিরতা ও মূল্যস্ফীতির যুগপৎ চাপে থাকা বাংলাদেশের অর্থনীতি আর রাজনীতি থেকে আলাদা হয়ে নিজের গতিতে চলতে পারছে না। এক অর্থনীতিবিদের মতে, বিএনপি-ঘনিষ্ঠ ধনকুবেররা লুটপাটের সুযোগের জন্য পনেরো বছর ধরে অপেক্ষা করেছেন; তাঁদের আর বেশি দিন বঞ্চিত রাখা যাবে না। সেটাই হয়তো ব্যাঙ্কগুলিকে সাফসুতরো করার একটি প্রেরণা হয়ে উঠতে পারে—যাতে নতুন একদল ঘনিষ্ঠকে সুবিধা পাইয়ে দেওয়ার পথ তৈরি হয়। এক প্রাক্তন কর্তার কথায়, “মৌলিক ভাবে বাংলাদেশে কিছুই বদলায়নি।”
পাঠকের মন্তব্য ০
শালীন ও বিষয়ভিত্তিক আলোচনা করুন। মন্তব্য অনুমোদনের পর প্রকাশ হবে।
এই প্রতিবেদনে নতুন মন্তব্য গ্রহণ বন্ধ রয়েছে।
এখনও কোনো অনুমোদিত মন্তব্য নেই।