৮৮ বছরের গ্রাহকের পেনশন শুরু ৯৩-তে, বিমা বিক্রিতে এক কোটি টাকার জরিমানা

যা জানা জরুরি
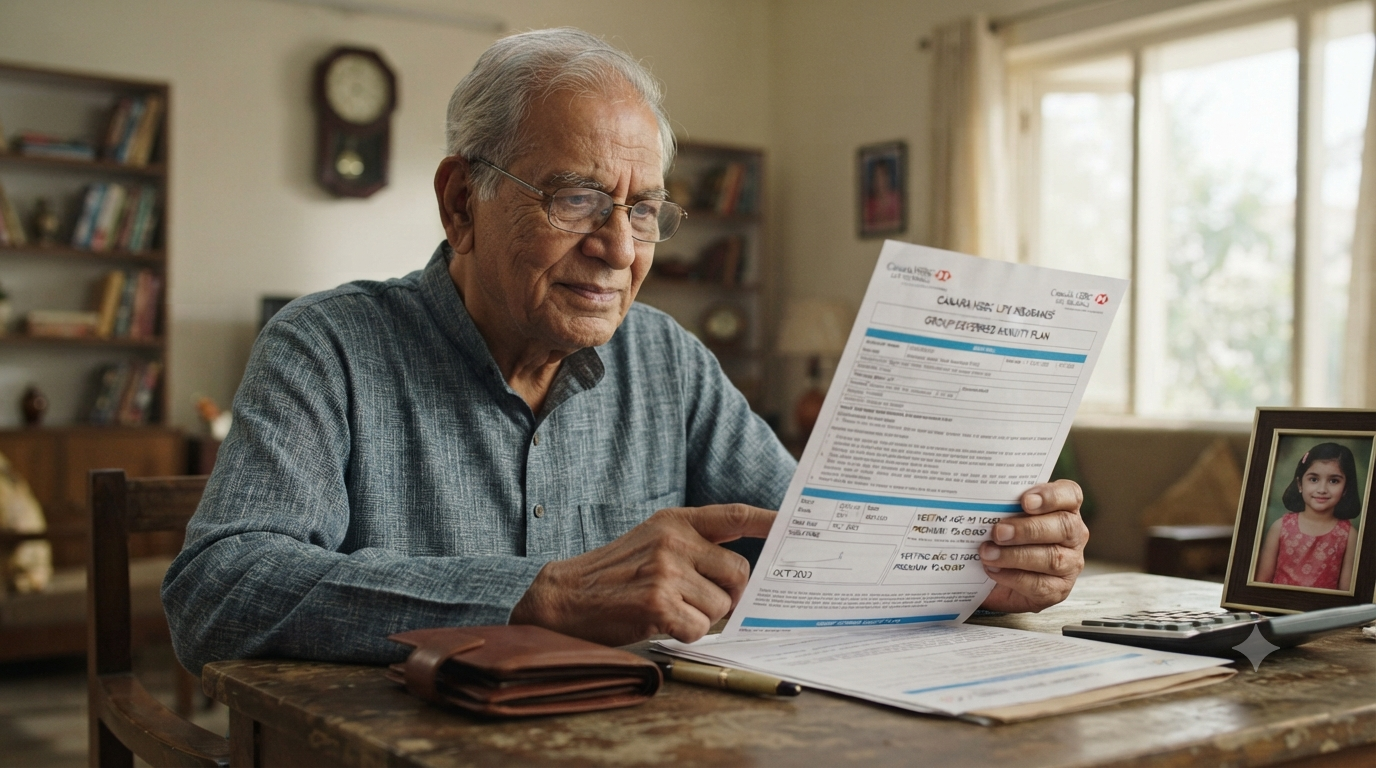
- বাংলাস্ফিয়ার: ৮৮ বছরের এক প্রবীণ গ্রাহককে এমন একটি বিলম্বিত বার্ষিকী বিমা বিক্রি করা হয়েছিল, যার নিয়মিত অর্থপ্রদান শুরু হওয়ার কথা প্রায় ৯৩ বছর বয়সে।
- অভিযোগ পরীক্ষা করে বিমা নিয়ন্ত্রক আইআরডিএআই ক্যানারা এইচএসবিসি লাইফ ইনশিয়োরেন্সের উপর এক কোটি টাকা জরিমানা করেছে এবং গ্রাহককে ৪.০৯ লক্ষ টাকা ফেরতের নির্দেশ দিয়েছে।
- গ্রাহক প্রায় ৩১ বছর ধরে ক্যানারা ব্যাঙ্কের সঙ্গে যুক্ত ছিলেন।
বিস্তারিত প্রতিবেদন
বাংলাস্ফিয়ার: ৮৮ বছরের এক প্রবীণ গ্রাহককে এমন একটি বিলম্বিত বার্ষিকী বিমা বিক্রি করা হয়েছিল, যার নিয়মিত অর্থপ্রদান শুরু হওয়ার কথা প্রায় ৯৩ বছর বয়সে। অভিযোগ পরীক্ষা করে বিমা নিয়ন্ত্রক আইআরডিএআই ক্যানারা এইচএসবিসি লাইফ ইনশিয়োরেন্সের উপর এক কোটি টাকা জরিমানা করেছে এবং গ্রাহককে ৪.০৯ লক্ষ টাকা ফেরতের নির্দেশ দিয়েছে।
গ্রাহক প্রায় ৩১ বছর ধরে ক্যানারা ব্যাঙ্কের সঙ্গে যুক্ত ছিলেন। প্রকাশিত নথি অনুযায়ী, তাঁকে বছরে দুই লক্ষ টাকা প্রিমিয়ামের বিমা দেওয়া হয় এবং তাঁর মেয়েকে বার্ষিকী-প্রাপক হিসেবে দেখানো হয়েছিল। সমাজমাধ্যমে অভিযোগ প্রকাশের পরে বিষয়টি নিয়ন্ত্রকের নজরে আসে। মার্চে কারণ দর্শানোর নোটিস এবং পরবর্তী শুনানি শেষে ১০ সেপ্টেম্বর আদেশ জারি হয়।
আইআরডিএআইয়ের অনুসন্ধানে পণ্যের উপযুক্ততা পরীক্ষা, বিক্রয়পূর্ব ব্যাখ্যা, যাচাইকরণ এবং প্রস্তাব সংগ্রহের প্রক্রিয়া নিয়ে ত্রুটি পাওয়া যায়। বয়স, আর্থিক প্রয়োজন, অর্থ আটকে থাকার সময় এবং সুবিধা শুরু হওয়ার বয়স বিবেচনায় নেওয়া হয়েছিল কি না, সেটিই ছিল কেন্দ্রীয় প্রশ্ন। শুধুমাত্র গ্রাহকের স্বাক্ষর থাকা পণ্যটি তাঁর প্রয়োজনের উপযুক্ত ছিল—তার চূড়ান্ত প্রমাণ নয়।
কোম্পানিকে ৪.০৯ লক্ষ টাকা ফেরত দেওয়ার পাশাপাশি প্রবীণ নাগরিকদের কাছে বিক্রি করা একই ধরনের পলিসি পরীক্ষা করতে বলা হয়েছে। একটি কার্যবিবরণীও নিয়ন্ত্রকের কাছে জমা দিতে হবে। কোম্পানি জানিয়েছে, আদেশ মানতে তারা প্রতিশ্রুতিবদ্ধ এবং জরিমানার বাইরে উল্লেখযোগ্য আর্থিক প্রভাব আশা করছে না।
বিলম্বিত বার্ষিকী পণ্য নিজে অবৈধ বা সর্বদা অনুপযুক্ত নয়। কম বয়সী কোনও ব্যক্তি নির্দিষ্ট সময় পরে নিশ্চিত আয়ের প্রবাহ চাইলে এটি কাজে লাগতে পারে। কিন্তু উচ্চ বয়সে দীর্ঘ বিলম্বের পণ্য কিনলে জীবদ্দশায় সুবিধা পাওয়ার সময় ছোট হয়ে যেতে পারে। উত্তরাধিকারী বা যৌথ বার্ষিকীর বৈশিষ্ট্য থাকলেও তা গ্রাহকের নগদপ্রবাহের প্রয়োজনের সঙ্গে মেলাতে হয়।
ব্যাঙ্কের শাখায় বিমা বিক্রি হলে আমানত এবং বিমার পার্থক্য বোঝা জরুরি। বিমা পলিসি স্থায়ী আমানত নয়, মূলধন তাৎক্ষণিকভাবে তোলা নাও যেতে পারে এবং আগাম সমর্পণে বড় কাটতি হতে পারে। ব্যাঙ্কের বহু বছরের গ্রাহক হওয়াও বিক্রয়কর্মীর মৌখিক আশ্বাসকে চুক্তির অংশ বানায় না।
ক্রেতার উচিত সুবিধার চিত্র, সমর্পণমূল্য, অপেক্ষার সময়, মৃত্যু-সুবিধা, কমিশন এবং মুক্ত-পর্যালোচনা সময় লিখিতভাবে দেখা। প্রস্তাবপত্র নিজে পড়ে উত্তর দেওয়া এবং পরিবারের কাছে পলিসির নথি রাখা বিশেষত প্রবীণদের জন্য গুরুত্বপূর্ণ।
বিশ্লেষণ: জরিমানাটি একটি প্রতিষ্ঠানের বিরুদ্ধে ব্যবস্থা হলেও সমস্যাটি বিস্তৃত। ব্যাঙ্কের উপর আস্থাকে ব্যবহার করে জটিল বিমা বিক্রি করলে গ্রাহক পণ্য ও বিক্রেতার ভূমিকা আলাদা করতে পারেন না। বিক্রির লক্ষ্যমাত্রা বা কমিশন উপযুক্ততার পরীক্ষাকে দুর্বল করতে পারে।
শুধু অভিযোগের পরে অর্থ ফেরত যথেষ্ট নয়। প্রবীণ গ্রাহকের উচ্চমূল্যের বা দীর্ঘ অপেক্ষার পলিসিতে স্বাধীন দ্বিতীয় যাচাই, পরিবারের বিশ্বস্ত সদস্যকে ঐচ্ছিকভাবে অবহিত করা এবং বিক্রয়-আলোচনার সংরক্ষিত নথি দরকার। একই সঙ্গে বয়সের কারণে সব প্রবীণকে পণ্য কেনা থেকে আটকানোও বৈষম্যমূলক হবে। মূল পরীক্ষা বয়স নয়—বোঝাপড়া, প্রয়োজন, নগদপ্রবাহ এবং পণ্যের বাস্তব উপযোগিতা।
সূত্র ও সম্পাদকীয় নোট
প্রতিবেদনের তথ্য প্রকাশের আগে সংশ্লিষ্ট উৎস ও প্রাসঙ্গিক নথি যাচাই করা হয়েছে। নতুন তথ্য পাওয়া গেলে প্রতিবেদনটি আপডেট করা হতে পারে।

বাংলাস্ফিয়ার ডেস্ক
বিশ্বস্ত উৎস যাচাই করে পাঠকের জন্য সংবাদ ও ব্যাখ্যা প্রস্তুত করে বাংলাSphere সম্পাদকীয় দল।
আরও লেখা →সম্পর্কিত প্রতিবেদন
 অর্থ ও বাণিজ্য
ব্যাঙ্ক বদলালেও একই ফাস্ট্যাগ: ‘ওয়ানট্যাগে’ পুরনো স্টিকার রাখার সুযোগ
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য
সোনার প্রতি গয়নায় হলমার্ক মাশুল ৪৫ থেকে ৭৫ টাকা, কী দেখবেন ক্রেতা
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য
প্রতিশ্রুতির চেয়ে ফ্ল্যাট ছোট, ক্রেতাকে ৭.৩৯ লক্ষ টাকা দেওয়ার নির্দেশ
সেপ্টেম্বর 19, 2026 অর্থ ও বাণিজ্য